مراحل دریافت خسارت بیمه خودرو بعد از تصادف؛ مدارک، ارزیابی و زمان پرداخت
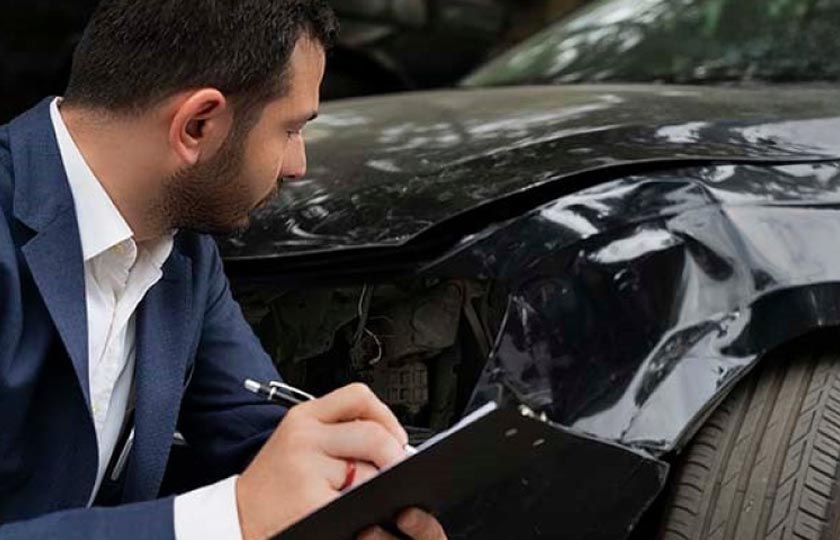
بعد از تصادف، پیدا کردن مقصر پایان کار نیست؛ باید بدانید خسارت را از کدام بیمه بخواهید، چه مدارکی تحویل دهید و چه زمانی میتوانید خودرو را تعمیر کنید. بسیاری از دردسرهای پرونده زمانی شروع میشود که خودرو زود تعمیر شده، اطلاعات طرف مقابل کامل نیست یا کسی رسید ثبت خسارت را نگرفته است. در این راهنما مسیر واقعی از صحنه تصادف تا ارزیابی و پرداخت خسارت را برای بیمه شخص ثالث و بدنه جدا توضیح میدهیم.
فهرست مطالب این مقاله
- بعد از تصادف، اولین کار چیست؟
- خسارت را از بیمه شخص ثالث بگیریم یا بیمه بدنه؟
- مراحل دریافت خسارت شخص ثالث پس از تصادف
- مدارک لازم برای گرفتن خسارت بیمه خودرو چیست؟
- چه زمانی میتوان بدون کروکی خسارت گرفت؟
- دریافت خسارت بیمه بدنه بعد از تصادف چه مراحلی دارد؟
- پس از تصادف چقدر فرصت داریم به بیمه مراجعه کنیم؟
- بعد از ارزیابی، بیمه چگونه مبلغ خسارت را مشخص میکند؟
- اگر مبلغ کارشناسی بیمه کمتر از هزینه تعمیر باشد چه کنیم؟
- اگر بیمه در پرداخت خسارت تأخیر کند، چه کنیم؟
- اگر راننده مقصر همکاری نکند چه راهی داریم؟
- اگر خودروی مقصر بیمه نداشته باشد چه میشود؟
- چکلیست قبل از امضای تسویه خسارت
- پرسشهای متداول دریافت خسارت بیمه بعد از تصادف
بعد از تصادف، اولین کار چیست؟
پیش از فکرکردن به خسارت، وضعیت جسمی افراد را بررسی کنید. اگر مصدوم دارید، با اورژانس ۱۱۵ و پلیس ۱۱۰ تماس بگیرید و طبق راهنمایی نیروهای امدادی عمل کنید. در جاده یا بزرگراه، خودتان و همراهان را در نقطه امن قرار دهید و برای عکسگرفتن در مسیر عبور خودروها نایستید.
اگر حادثه فقط مالی است، عکسهای روشن از موقعیت خودروها، محل برخورد، پلاکها، مسیر حرکت و آثار خسارت بگیرید؛ مشروط به اینکه این کار ایمن باشد و با دستور پلیس مغایرت نداشته باشد. مشخصات راننده مقابل، بیمهنامه و شماره تماسش را ثبت کنید. در صورت اختلاف بر سر مقصر یا وضعیت غیرعادی، برای رسیدگی پلیس اقدام کنید.
اشتباه متداول این است که دو راننده تلفنی درباره یک مبلغ توافق میکنند و بدون گرفتن اطلاعات کامل جدا میشوند. اگر فردا یکی از طرفین پاسخ ندهد یا مبلغ خسارت بیشتر از تصور اولیه باشد، پیگیری دشوارتر خواهد شد.
خسارت را از بیمه شخص ثالث بگیریم یا بیمه بدنه؟
پیش از تماس با بیمه، نقش خودتان و نوع خسارت را روشن کنید. بیمه شخص ثالث خودروی مقصر برای جبران خسارت اشخاص ثالث طبق قانون طراحی شده است. بیمه بدنه بیمهای اختیاری است که با توجه به پوششهای خریداریشده میتواند خسارت خودرو بیمهشده را جبران کند؛ حتی در بعضی حوادثی که طرف مقابل شناخته شده نیست.
| وضعیت | مسیر معمول درخواست خسارت | توجه ضروری |
|---|---|---|
| خودرو شما زیاندیده و مقصر مشخص است | بیمه شخص ثالث خودروی مقصر | سقف پوشش مالی و قواعد خودروهای نامتعارف بررسی میشود |
| خودتان مقصر هستید و خودروی شما آسیب دیده | بیمه بدنه خودتان، در صورت داشتن پوشش معتبر | ثالث خودرو شما معمولاً خسارت خودروی خودتان را جبران نمیکند |
| هر دو طرف خسارت دارند و درصد تقصیر مطرح است | بررسی گزارش یا نظر کارشناسی و بیمههای مرتبط | پرداخت به درصد مسئولیت و شرایط پرونده وابسته است |
| تصادف تکخودرویی با مانع ثابت | بیمه بدنه، اگر حادثه تحت پوشش باشد | مدارک و نیاز به گزارش را قبل از تعمیر بپرسید |
| خودرو مقابل بیمه معتبر ندارد | پیگیری از مسئول حادثه و مسیر قانونی مربوط | صندوق تأمین خسارتهای بدنی را جایگزین پرداخت خسارت مالی ندانید |
| تصادف با جرح یا فوت | مسیر جداگانه خسارت بدنی و پزشکی/قضایی | با خسارت صرفاً مالی و زمانبندی آن یکسان نیست |
اگر هر دو نوع بیمه را دارید، انتخاب بهترین مسیر به مقدار خسارت، پوششهای موجود، فرانشیز، تخفیف عدم خسارت و امکان بازیافت خسارت بستگی دارد. از کارشناس بیمه بخواهید تفاوتها را برای پرونده خودتان روشن توضیح دهد؛ صرف سرعت تشکیل پرونده همیشه به معنی گزینه اقتصادی بهتر نیست.
مراحل دریافت خسارت شخص ثالث پس از تصادف
برای پرونده مالی معمولی، این ترتیب به جلوگیری از رفتوآمد و درخواست مدارک مجدد کمک میکند:
- صحنه و مدارک را ثبت کنید. عکس، اطلاعات خودروها و بیمهنامهها را نگه دارید.
- مشخص کنید کروکی لازم است یا نه. در تصادف مالی توافقی ممکن است شرایط ماده ۴۰ قانون شخص ثالث برقرار باشد؛ در اختلاف، جرح و پروندههای غیرعادی، گزارش را پیگیری کنید.
- شرکت بیمه مقصر را شناسایی کنید. از روی اطلاعات معتبر بیمهنامه و استعلام مربوط اقدام کنید و شماره مرکز پرداخت خسارت را بگیرید.
- حادثه را اعلام کنید و درخواست تشکیل پرونده بدهید. ترجیحاً در اولین فرصت؛ نام پاسخدهنده و شماره پیگیری را ثبت کنید.
- مدارک خواستهشده را تحویل دهید. مشخصات هویتی و خودرو، بیمهنامه، گزارش در صورت لزوم و مدارک تکمیلی را ارائه کنید.
- خودرو را برای ارزیابی آماده کنید. تا پیش از ثبت و بازدید خسارت، بخش آسیبدیده را بدون هماهنگی تعمیر یا تعویض نکنید.
- نتیجه کارشناسی را بررسی کنید. قطعات تأییدشده، اجرت تعمیر، ارزشگذاری و سقف تعهد را با پرونده تطبیق دهید.
- توافق یا اعتراض به ارزیابی را تعیین تکلیف کنید. اگر مبلغ را قبول ندارید، سازوکار رسیدگی را دنبال کنید و چیزی را که نخواندهاید تأیید نکنید.
- وجه یا خدمات تعمیر دریافت کنید. رسید پرداخت و تسویه را با مدارک پرونده نگه دارید.
در حوادث جرحی یا فوتی، مدارک درمانی، پزشکی قانونی و رسیدگی قضایی ممکن است وارد روند شوند. از این فهرست مالی برای تصمیم درباره خسارت بدنی استفاده نکنید.
مدارک لازم برای گرفتن خسارت بیمه خودرو چیست؟
طبق آییننامه اجرایی ماده ۳۰ قانون بیمه شخص ثالث، برای خسارت مالی اسناد مربوط به بیمهنامه خودروی مقصر، گزارش کارشناس یا نظریه معتبر جایگزین در پروندههای نیازمند گزارش و مدرک شناسایی راننده مسبب از مدارک اصلی هستند. در پرونده بدون کروکی نیز شرایط ماده ۴ آییننامه باید احراز شود.
در عمل شرکت بیمه برای شناسایی مالک، پرداخت وجه و کارشناسی ممکن است موارد دیگری از شما بخواهد. این فهرست، چکلیست آمادهسازی است نه ادعای اینکه در همه شرکتها دقیقاً همین مدارک الزامیاند.
| مدرک یا اطلاعات | چرا ممکن است لازم شود؟ | نکته عملی |
|---|---|---|
| کارت ملی و مدارک شناسایی مرتبط | احراز هویت درخواستدهنده و رانندگان | نام و مشخصات باید با پرونده همخوان باشد |
| مدارک مالکیت یا نمایندگی قانونی | مشخصشدن فرد ذیحق | اگر مالک حضور ندارد، اختیار نماینده را روشن کنید |
| کارت خودرو و مشخصات پلاک | تطبیق مشخصات وسیله نقلیه | عکس خوانا از هر دو طرف کارت تهیه کنید |
| مشخصات بیمه شخص ثالث مقصر | احراز پوشش زمان حادثه | شماره بیمهنامه و شرکت بیمه را دقیق ثبت کنید |
| کروکی یا گزارش معتبر، در صورت لزوم | احراز نحوه وقوع و مسئولیت | PDF رسمی الکترونیکی را هم حفظ کنید |
| گواهینامه رانندگان، در صورت درخواست | بررسی صلاحیت و شرایط پرونده | نوع گواهینامه با وسیله نقلیه تطبیق داده شود |
| عکس خودرو و آسیبها | ارزیابی نوع و دامنه خسارت | عکس قبل از تعمیر ارزش ویژهای دارد |
| شماره حساب یا شبای ذینفع | پرداخت وجه | به نام فردی باشد که طبق پرونده حق دریافت دارد |
| شماره پرونده و رسید تحویل مدارک | پیگیری مراحل | تاریخ تکمیل مدارک برای بررسی تأخیر مهم است |
نکته مهم: ماده ۵ آییننامه ماده ۳۰، بیمهگر یا صندوق را مکلف میکند در اولین مراجعه، فهرست مدارک را کتبی اعلام کرده و رسید یا شناسه پیگیری مربوط را ارائه کند. این رسید میتواند در اختلاف درباره زمان تحویل مدارک بسیار کمککننده باشد.
چه زمانی میتوان بدون کروکی خسارت گرفت؟
طبق ماده ۴۰ قانون شخص ثالث و آییننامه مربوط، در بعضی حوادث صرفاً مالی که هر دو خودرو بیمه شخص ثالث معتبر دارند، راننده مقصر مورد اختلاف نیست و خسارت در سقف قانونی قرار دارد، پرداخت بدون گزارش انتظامی امکانپذیر است.
برای سال ۱۴۰۵، بر مبنای حداقل تعهد مالی ۲٫۵ درصد از مبلغ ۲ میلیارد و ۸۰۰ میلیون تومانِ تعهد بدنی مربوط، رقم ۷۰ میلیون تومان محاسبه میشود. با وجود این، مبلغ را برای سالهای بعد ثابت فرض نکنید و بخشنامهها و شیوه اجرایی جاری بیمهگر را پیش از مراجعه بررسی کنید. بالا بودن سقف تعهد مالی اختیاری بیمهنامه لزوماً به معنی افزایش سقف قانونی بدون کروکی نیست.
این موضوع برای جستوجوهای بسیار مشخص کاربر، صفحه مستقل «چه زمانی برای دریافت خسارت بیمه کروکی لازم است؟» دارد؛ اینجا فقط بهاندازه تصمیم اولیه توضیح داده شده است.
دریافت خسارت بیمه بدنه بعد از تصادف چه مراحلی دارد؟
اگر برای خودرو بیمه بدنه دارید و خسارت در پوششهای قرارداد قرار میگیرد، بهتر است قبل از تعمیر با شرکت بیمه خود تماس بگیرید. مدارک مالکیت و خودرو، بیمهنامه بدنه و شخص ثالث، تصاویر حادثه و گزارش احتمالی پلیس را آماده کنید. بیمهگر ممکن است بازدید یا بررسی کارشناسی را بهصورت حضوری، سیار یا از مسیر دیجیتال انجام دهد.
پس از ارزیابی، نوع پوشش، فرانشیز، استهلاک احتمالی قطعات، سقف تعهد و استثناهای قرارداد تعیین میکند چه بخشی از هزینه پرداخت میشود. در بسیاری از قراردادها استفاده مکرر از پوشش میتواند در شرایط فرانشیز یا تخفیف سال بعد اثر بگذارد، اما درباره درصد ثابت برای تمام شرکتها حکم کلی ندهید.
اگر مقصر شخص دیگری است و امکان مطالبه از ثالث او وجود دارد، قبل از مصرف بیمه بدنه از شرکت خود بپرسید فرایند جانشینی یا بازیافت خسارت چگونه انجام میشود و آیا روی تخفیف شما اثری میگذارد. این موضوع به شرایط شرکت و پرونده بستگی دارد.
پس از تصادف چقدر فرصت داریم به بیمه مراجعه کنیم؟
«فرصت اعلام حادثه»، «زمان تکمیل مدارک» و «مهلت پرداخت توسط بیمهگر» سه مفهوم جدا هستند. باید حادثه را در نخستین فرصت ممکن به شرکت بیمه اطلاع دهید و ثبت درخواست را مستند کنید. برای بیمه بدنه، مفاد شرایط عمومی و خصوصی قرارداد و قواعد قانون بیمه درباره اعلام حادثه اهمیت دارند؛ بعضی راهنماهای قدیمی عدد پنج روز را ذکر میکنند، ولی تعمیم یک مهلت بدون توجه به نوع بیمه و موارد استثنا خطاست.
در بیمه شخص ثالث، ماده ۳۱ قانون ۱۳۹۵ میگوید بیمهگر و صندوق حسب مورد موظفاند حداکثر ۱۵ روز پس از دریافت مدارک موردنیاز خسارت متعلقه را پرداخت کنند. بنابراین این مهلت را نباید به معنی «۱۵ روز از لحظه تصادف برای پرداخت همه پروندهها» نوشت. پروندههای خسارت بدنی احکام تکمیلی دارند.
اگر مدارک شما کامل است، تاریخ ثبت آن را در رسید پیگیری نگه دارید و در صورت تأخیر دلیل کتبی بخواهید.
بعد از ارزیابی، بیمه چگونه مبلغ خسارت را مشخص میکند؟
کارشناس بیمه، بخشهای آسیبدیده، ارتباط خسارت با حادثه، اجرت تعمیر، هزینه قطعات و محدوده تعهدات را بررسی میکند. با یک برخورد کوچک ممکن است زیر سپر یا چراغ آسیب پنهانی وجود داشته باشد؛ بنابراین تصویر خارجی خودرو همیشه نشاندهنده همه هزینههای واقعی نیست.
از طرف دیگر، اضافهکردن آسیب قدیمی و نامرتبط به فهرست خسارت حادثه جدید قابل دفاع نیست. اگر بعد از بازکردن قطعات آسیب پنهانی آشکار شد، قبل از ادامه تعمیر آن را به بیمه اطلاع دهید تا امکان بررسی مجدد فراهم شود.
آیا پول نقد میدهند یا خودرو را تعمیر میکنند؟
در خسارت مالیِ شخص ثالث، ماده ۳۹ قانون پرداخت نقدی با توافق زیاندیده و بیمهگر را پیشبینی کرده است. اگر بر سر مبلغ توافق نشود، راهکار تعمیر در تعمیرگاه مجاز یا مورد پذیرش زیاندیده و شیوه ارزیابی اختلاف نیز در همان ماده آمده است. در بیمه بدنه، روش جبران به شرایط قرارداد و خدمات شرکت مربوط بستگی دارد.
اگر مبلغ کارشناسی بیمه کمتر از هزینه تعمیر باشد چه کنیم؟
پیش از هر چیز برآورد مکتوب بیمه را دریافت کنید. قیمت قطعات، اجرت تعمیرگاه، مالیات و هزینههای قابل مطالبه را مستند کنید و مشخص کنید اختلاف بر سر مقدار خسارت است یا اصل پوشش بیمهای. این دو اختلاف مسیرهای متفاوتی دارند.
ماده ۳۹ قانون شخص ثالث میگوید اگر زیاندیده و بیمهگر بر سر میزان خسارت به توافق نرسند، در صورت تقاضای زیاندیده، امکان تعمیر خودرو با رعایت شرایط قانونی مطرح است. در صورت باقیماندن اختلاف، ارزیاب خسارت دارای مجوز و مسیر رسیدگی قانونی نیز پیشبینی شده است.
مراقب باشید هنگام دریافت وجه، فرم تسویه نهایی را بدون مطالعه امضا نکنید؛ ممکن است سند درباره تسویه همه یا بخشی از خسارت آثار حقوقی داشته باشد. اگر هزینه تعمیر از سقف پوشش بیمه مقصر بیشتر است، این موضوع را از اختلاف درباره «کمبرآوردکردن خسارت» جدا کنید.
اگر بیمه در پرداخت خسارت تأخیر کند، چه کنیم؟
اول تاریخ ثبت کامل مدارک، شماره پرونده و پاسخهای شرکت بیمه را جمع کنید. با واحد رسیدگی به شکایات شرکت بیمه موضوع را مطرح کنید و پاسخ مستند بخواهید. سپس در صورت نیاز از مسیر رسمی ثبت شکایت نزد بیمه مرکزی یا مرجع قانونی مربوط استفاده کنید.
بر اساس ماده ۳۳ قانون شخص ثالث، تأخیر خلاف تکلیف قانونی در شرایط مقرر میتواند تبعات مالی برای بیمهگر داشته باشد. اما محاسبه دقیق آن برای هر پرونده نیازمند احراز کاملبودن مدارک، نوع خسارت و تاریخ سررسید است؛ بنابراین از وعده مبلغ قطعی جریمه تأخیر در یک مقاله عمومی خودداری میکنیم.
اگر راننده مقصر همکاری نکند چه راهی داریم؟
وقتی مقصر در دسترس است اما حاضر به مراجعه نمیشود، نخست مستندات حادثه و مدارک شناسایی موجود را حفظ کنید و با شرکت بیمه درباره امکان تشکیل پرونده و نوع مستندات جایگزین گفتوگو کنید. در پروندهای که قرار بود بدون کروکی انجام شود، نبود همکاری ممکن است احراز نبود اختلاف را دشوار کند.
اگر پرونده به اختلاف درباره تقصیر یا مطالبه خسارت تبدیل شده، پیگیری گزارش انتظامی و رسیدگی مرجع صالح میتواند لازم باشد. نمیتوان به کاربر وعده داد با یک عکس از پلاک و بدون مدارک دیگر، بیمه الزاماً وجه را پرداخت میکند.
اگر خودروی مقصر بیمه نداشته باشد چه میشود؟
بیمه معتبر یکی از عناصر مهم پرداخت خسارت شخص ثالث از بیمهگر است. برای موارد فاقد بیمه، قانون صندوق تأمین خسارتهای بدنی را برای خسارتهای بدنی در شرایط مقرر پیشبینی کرده است؛ اما این صندوق راهکار عمومی پرداخت خسارت مالی خودرو نیست. برای خسارت مالی ممکن است مطالبه از مسئول حادثه و پیگیری حقوقی ضرورت پیدا کند.
اگر مصدوم دارید، رسیدگی درمانی و انتظامی را اولویت دهید. بیمه حوادث راننده مقصر نیز از خسارت واردشده به بدنه خودرو متفاوت است؛ مشابهبودن واژه «خسارت» به معنی یکسانبودن مسیر پرداخت نیست.
چکلیست قبل از امضای تسویه خسارت
قبل از نهاییشدن پرونده چند مورد را با دقت بخوانید: شماره پرونده و مشخصات خودرو درست است؟ مبلغ پرداختی و هزینههای تأییدشده با برآورد تطابق دارند؟ فرانشیز یا کسورات روشن توضیح داده شدهاند؟ خسارتهای پنهانی که هنوز بررسی نشدهاند تکلیفشان چیست؟ متن رسید دقیقاً بابت چه بخشی از خسارت «تسویه» محسوب میشود؟
اگر برگهای مبهم است، از مسئول پرونده توضیح کتبی بخواهید. عجله برای دریافت پول نباید باعث از دستدادن امکان بررسی اختلاف واقعی شود. نسخه تمام مدارک، برآورد کارشناسی و تأییدیه پرداخت را نگه دارید.
پرسشهای متداول دریافت خسارت بیمه بعد از تصادف
بعد از تصادف برای خسارت به کدام بیمه مراجعه کنیم؟
اگر زیاندیده حادثهاید و مقصر مشخص است، معمولاً بیمه شخص ثالث خودروی مقصر مسیر اصلی است. اگر خودتان مقصرید و خودرویتان آسیب دیده، بیمه بدنه خودتان در صورت وجود پوشش مناسب مطرح میشود.
آیا بدون کروکی هم میتوان پرونده خسارت تشکیل داد؟
بله، در برخی خسارتهای مالی شخص ثالث با شرایط مقرر قانونی. برای بیمه بدنه باید شرایط قرارداد و دستورالعمل شرکت بیمه بررسی شود.
بیمه چند روز بعد از تصادف خسارت را پرداخت میکند؟
برای پرداخت خسارت تحت قانون شخص ثالث، ماده ۳۱ مهلت حداکثر پانزده روز پس از دریافت مدارک موردنیاز را مقرر کرده است. در خسارت بدنی و پروندههای خاص جزئیات دیگری وجود دارد؛ برای بیمه بدنه هم قرارداد ملاک است.
میتوانیم قبل از بازدید کارشناس خودرو را تعمیر کنیم؟
اصل احتیاط این است که قبل از کارشناسی و تأیید بیمه تعمیر را شروع نکنید. اگر فوریت ایمنی دارید، با بیمه هماهنگ کنید و آسیبهای قبلی را کامل مستند نگه دارید.
دریافت خسارت از بیمه بدنه تخفیف عدم خسارت را کم میکند؟
ممکن است بر اساس شرایط بیمهنامه و نوع پرونده بر تخفیف بعدی اثر داشته باشد. پیش از تصمیم، از شرکت بیمه بخواهید اثر دقیق استفاده از پوشش را توضیح دهد.
آیا بیمه تمام هزینه تعمیر خودرو را میپردازد؟
نه لزوماً. پوشش، سقف تعهد مالی، شرایط خودروی متعارف، فرانشیز و هزینههای قابل قبول کارشناسی میتوانند مبلغ نهایی را تعیین کنند. اگر اختلاف دارید، برآورد مکتوب بگیرید.
اگر مقصر سر صحنه قبول کرد ولی در بیمه نیامد، چه کنیم؟
با مستندات حادثه موضوع را به بیمه و در صورت لزوم مرجع رسیدگی اعلام کنید. نبود همکاری میتواند پرداخت ساده بدون کروکی را دشوار کند، اما امکانهای قانونی دیگر باید جدا بررسی شوند.
اگر بیمه گفت مدارکم ناقص است، چه کار کنم؟
فهرست مکتوب مدارک موردنیاز، علت نقص و رسید ثبت درخواست را بگیرید. تاریخ تکمیل مدارک را ثبت کنید تا وضعیت مهلت پرداخت قابل پیگیری باشد.
آیا برای افت قیمت خودرو هم میتوان خسارت گرفت؟
موضوع افت قیمت از هزینه تعمیر متمایز است و شرایط و شیوه ارزیابی مخصوص دارد. بهتر است پیش از امضای تسویه، وضعیت این مطالبه را بررسی کنید؛ برای آن مقاله مستقل در خوشه بیمه برنامهریزی شده است.
دریافت خسارت خودرو با کروکی الکترونیکی ممکن است؟
بله، اگر گزارش رسمی بهصورت الکترونیکی صادر شده باشد، فایل یا شناسه آن میتواند در فرایند بررسی استفاده شود. روش تحویل را از مرکز بیمه بپرسید و از ویرایش فایل پرهیز کنید.

دیدگاه بگذارید
اولین نفر باشید که دیدگاه خود را می نویسد