کروکی تصادف چیست؟ انواع، کاربرد و روش دریافت کروکی پلیس
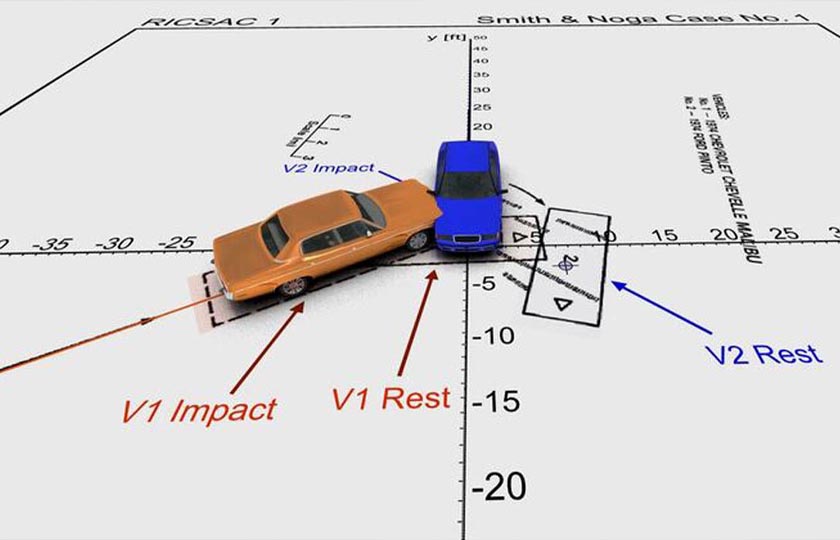
بعد از تصادف، یکی از اولین پرسشها این است که آیا باید منتظر پلیس بمانیم تا کروکی بکشد یا میتوانیم مستقیماً به بیمه مراجعه کنیم؟ پاسخ به نوع حادثه، میزان خسارت، وجود مصدوم و اختلاف رانندگان بستگی دارد. کروکی تصادف فقط یک نقشه از دو خودرو نیست؛ گزارشی کارشناسی است که وضعیت برخورد و عوامل مؤثر در آن را ثبت میکند. در این راهنما میخوانید کروکی چه اطلاعاتی دارد، چه زمانی مهم میشود، چه تفاوتی با گزارش معمولی پلیس دارد و بعد از صدور آن چطور برای دریافت خسارت اقدام کنید.
فهرست مطالب این مقاله
- کروکی تصادف چیست و چه کاربردی دارد؟
- انواع کروکی تصادف چه تفاوتی با یکدیگر دارند؟
- چه اطلاعاتی در کروکی ثبت میشود؟
- چه زمانی گرفتن کروکی تصادف مهم یا ضروری میشود؟
- آیا بیمه بدون کروکی هم خسارت میدهد؟
- مراحل تهیه کروکی بعد از تصادف چیست؟
- کروکی الکترونیکی چیست و چگونه دریافت میشود؟
- کروکی چگونه برای دریافت خسارت بیمه استفاده میشود؟
- اشتباهات رایج هنگام گرفتن کروکی چیست؟
- پرسشهای رایج درباره کروکی تصادف
- جمعبندی؛ بعد از تصادف چه تصمیمی بگیریم؟
کروکی تصادف چیست و چه کاربردی دارد؟
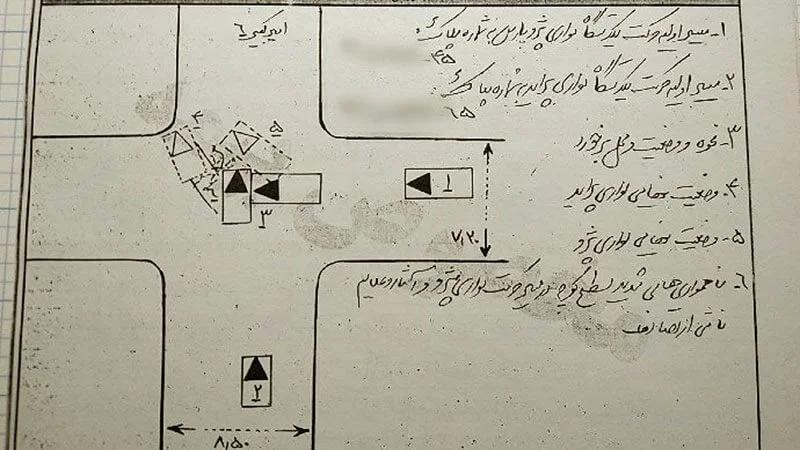
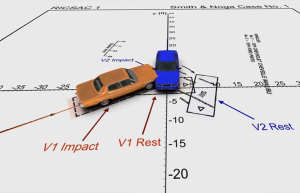
کروکی تصادف، ترسیم و ثبت کارشناسی صحنه برخورد توسط کارشناس تصادفات پلیس راهنمایی و رانندگی یا پلیس راه است. کارشناس با بررسی محل حادثه، موقعیت خودروها، آثار ترمز، مسیر حرکت، محل برخورد، علائم و گفتههای طرفین، گزارشی تهیه میکند که در آن ممکن است علت یا عوامل مؤثر در وقوع تصادف و نظر کارشناسی درباره مسئولیت رانندگان هم آمده باشد.
این سند به شرکت بیمه کمک میکند تا بفهمد حادثه چگونه رخ داده و چه کسی طبق نظر اولیه کارشناسی مسئول شناخته شده است. در اختلافات جدیتر، کروکی میتواند از مدارکی باشد که مرجع قضایی بررسی میکند. کروکی بهتنهایی حکم قطعی دادگاه نیست و نظر کارشناس، در شرایط قانونی، قابل بررسی دوباره است.
برای مثال، در برخوردی در تقاطع که هر دو راننده ادعا میکنند چراغ برای آنها سبز بوده، عکس خسارت بدنه خودرو لزوماً مسیر حرکت و حق تقدم را روشن نمیکند. کروکی میتواند اطلاعات صحنه و دلایل تشخیص کارشناسی را کنار هم بگذارد. بااینحال اگر دوربین، شاهد معتبر یا مدرک تازهای وجود داشته باشد، باید آن را هم در نظر گرفت.
کروکی با گزارش تصادف چه فرقی دارد؟
گزارش اولیه پلیس ممکن است صرفاً مشخصات خودروها، زمان حادثه یا شرح واقعه را ثبت کند. کروکی به مفهوم رایج آن معمولاً جنبه ترسیمی و بازسازی صحنه و نظر کارشناسی دارد. در سامانه الکترونیکی، نحوه ثبت و نمایش اطلاعات ممکن است با برگههای قدیمی متفاوت باشد. برای پرونده بیمه، نام دقیق مدرک را از شعبه خسارت بپرسید؛ زیرا هر برگهای که پلیس صادر میکند، جای تمام مدارک درخواستی بیمه را نمیگیرد.
انواع کروکی تصادف چه تفاوتی با یکدیگر دارند؟
در گفتوگوهای رانندگان و بسیاری از راهنماهای بیمه، اصطلاحهای «کروکی سازشی» و «کروکی غیرسازشی» دیده میشود. این اصطلاحها بهطور معمول برای تمایز بین حالتی بهکار میروند که طرفین درباره شرح حادثه و مسئولیت اختلاف جدی ندارند و حالتی که نظر کارشناس یا تقصیر محل اختلاف است. این نامگذاری را نباید بهجای تقسیمبندی الزامآور همه گزارشهای رسمی پلیس گذاشت؛ نوع و عنوان دقیق مدرک را گزارش صادرشده و مرجع رسیدگی تعیین میکند.
| اصطلاح یا نوع گزارش | ویژگی معمول | نکته مهم برای راننده |
|---|---|---|
| گزارش یا کروکی با توافق طرفین | شرح حادثه و مسئولیت مورد اختلاف جدی نیست | توافق به معنای چشمپوشی از بررسی بیمه یا شرایط قانونی نیست |
| گزارش تصادف اختلافی | یکی از رانندگان به نظر کارشناسی یا شرح حادثه اعتراض دارد | مستندات باید حفظ شوند و مسیر اعتراض بهموقع پیگیری شود |
| کروکی الکترونیکی | اطلاعات حادثه و گزارش بهصورت دیجیتال ثبت میشود | ممکن است نسخه PDF از مسیر معرفیشده پلیس قابل دریافت باشد |
| گزارش حادثه جرحی یا فوتی | در کنار نظر تصادفات، مدارک پزشکی و قضایی هم مطرح میشوند | مسیر رسیدگی با یک برخورد صرفاً خسارتی تفاوت اساسی دارد |
بعضی افراد کروکی کاغذی و الکترونیکی را نیز دو «نوع» متفاوت مینامند؛ اما این تفاوت در اصل به شیوه ثبت و دریافت سند مربوط است، نه لزوماً به ماهیت تصادف.
چه اطلاعاتی در کروکی ثبت میشود؟
بسته به نوع حادثه و قالب گزارش، ممکن است مشخصات رانندگان و خودروها، پلاکها، تاریخ و زمان، محل حادثه، جهت حرکت، محل تقریبی توقف، آثار برخورد، عرض معبر، تابلوها، خطکشی، وضعیت خیابان، توضیحات کارشناس و مشخصات شناسایی گزارش ثبت شود. همه این موارد الزاماً در هر کروکی وجود ندارند.
مهمتر از تعداد بخشهای گزارش، درستبودن اطلاعات اثرگذار بر تشخیص حادثه است. اگر پلاک، جهت حرکت، محل ورود خودرو به تقاطع یا محل برخورد نادرست ثبت شده، همان زمان موضوع را به کارشناس اطلاع بدهید. صرف اشتباه تایپی در نام یک خیابان با اشتباهی که نتیجه تعیین مقصر را تغییر میدهد، اهمیت یکسانی ندارد.
کدام بخشها را قبل از ترک محل بررسی کنیم؟
مطمئن شوید محل و زمان گزارش، شماره شناسایی سند، پلاک خودروها، نام رانندگان، مسیرهای حرکت و خلاصه نظر کارشناسی با واقعیت تطابق دارند. همچنین اگر شاهد یا دوربین محل حادثه وجود دارد، مشخصات و محل آن را یادداشت کنید. کپی عکسها و پیامکهای دریافتی از پلیس را در جایی امن نگه دارید.
اگر برگه یا فایل هنوز در دسترس نیست، شماره پیگیری و راه رسمی دریافت آن را بگیرید. اتکا به پیام شفاهی یکی از رانندگان که «بعداً خودم کروکی را برایت میفرستم» ریسک گمشدن مدارک را افزایش میدهد.
چه زمانی گرفتن کروکی تصادف مهم یا ضروری میشود؟
پاسخ یکسانی برای تمام تصادفها وجود ندارد. در حوادث جرحی یا فوتی، اختلاف درباره مقصر، خسارت قابلتوجه یا حادثه با شرایط غیرمعمول باید موضوع را از مسیر پلیس و در صورت لزوم اورژانس و مرجع قضایی پیگیری کرد. در این وضعیتها خودسرانه درباره مسئولیت یا کافیبودن مدارک تصمیم نگیرید.
در مقابل، ماده ۴۰ قانون بیمه اجباری شخص ثالث برای برخی تصادفهای مالی با شرایط مشخص، پرداخت خسارت بدون گزارش انتظامی را پیشبینی کرده است: بیمه معتبر وسایل نقلیه طرفین، نبود اختلاف درباره راننده مسبب و قرارداشتن خسارت مطالبهشده در سقف قانونی مربوط. تشخیص نهایی شرایط پرونده و مدارک نزد بیمهگر صورت میگیرد.
جدول زیر بهجای وعده قطعی درباره پرداخت، وضعیتهای معمول را تفکیک میکند:
| وضعیت حادثه | اقدام مناسب | آیا میتوان از ابتدا روی پرداخت بدون کروکی حساب کرد؟ |
|---|---|---|
| برخورد جزئی با خسارت مالی و توافق روشن دو راننده | ثبت تصاویر، تبادل مدارک و استعلام شرایط بیمه | در صورت احراز شرایط قانونی، ممکن است |
| اختلاف درباره مقصر یا نحوه برخورد | اطلاع به پلیس و حفظ شواهد | خیر؛ نباید توافق فرضی ثبت کرد |
| حضور مصدوم یا احتمال آسیب بدنی | تماس با اورژانس و پلیس؛ حفظ ایمنی صحنه | مسیر رسیدگی متفاوت است |
| خسارت سنگین یا نامشخص | هماهنگی با پلیس و بیمه | بدون بررسی موردی نمیتوان وعده داد |
| تصادف با مانع ثابت، خودروی پارکشده بیصاحب یا فرار طرف مقابل | ثبت دقیق صحنه، اطلاع به مرجع مربوط و شرکت بیمه | نیازمند بررسی پرونده است |
اگر تصادف جرحی باشد چه کنیم؟
ابتدا ایمنی افراد را تأمین کنید و با اورژانس ۱۱۵ و پلیس ۱۱۰ تماس بگیرید. مصدوم را جز در شرایط خطر فوری و طبق راهنمایی امدادگران بیدلیل جابهجا نکنید. در چنین حادثهای حفظ جان و ثبت رسمی شواهد مقدم بر سریعتمامکردن پرونده بیمه است. حتی اگر ضربه در لحظه خفیف به نظر برسد، ممکن است آثار آسیب بعداً روشن شود.
آیا بیمه بدون کروکی هم خسارت میدهد؟
بله، در بعضی تصادفهای مالی چنین امکانی وجود دارد؛ اما عبارت «بدون کروکی» به معنی «بدون هیچ مدرکی» نیست. طبق ماده ۴۰ قانون بیمه شخص ثالث و ماده ۴ آییننامه اجرایی ماده ۳۰، باید شرایط پرداخت احراز شود. شرکت بیمه ممکن است حضور رانندگان و خودروها، اطلاعات بیمهنامه، مدارک هویتی، تصاویر و ارزیابی خسارت را لازم بداند.
سقف پرداخت بدون گزارش انتظامی را نباید با کل تعهد مالی اختیاری بیمهنامه یا مبلغی که در یک وبسایت تبلیغ میشود اشتباه گرفت. مبنای قانونی در ماده ۴۰ به سقف تعهد مالی اجباریِ مرتبط ارجاع میدهد؛ اعداد سالانه تغییر میکنند و پیش از مراجعه باید از بیمهگر استعلام شوند.
بیمه بدنه نیز قرارداد و شرایط خاص خودش را دارد. اینکه در یک پرونده شخص ثالث امکان پرداخت بدون کروکی وجود داشته باشد، دلیل نمیشود در هر پرونده بدنه هم دقیقاً همان شرایط برقرار باشد. قبل از تعمیر خودرو یا تعویض قطعه، با واحد خسارت بیمه هماهنگ کنید تا امکان بازدید و ارزیابی از بین نرود.
برای جزئیات بیشتر، مقاله مستقل «چه زمانی برای دریافت خسارت بیمه کروکی لازم است؟» در برنامه محتوایی Z4Car قرار دارد و بهتر است توضیح مفصل سقفها و تفاوت بیمهها در همان صفحه باشد.
مراحل تهیه کروکی بعد از تصادف چیست؟
ترتیب اقدام، بسته به اینکه حادثه فقط مالی است یا مصدوم دارد، کمی تفاوت میکند؛ اما این مسیر عمومی کمک میکند مدارک مهم از دست نروند.
- ایمنی را برقرار کنید. فلاشر را روشن کنید، در محلی امن بایستید و اگر مسیر پرخطر است مطابق راهنمایی پلیس عمل کنید. برای عکسگرفتن وارد مسیر عبور سریع خودروها نشوید.
- شرایط افراد را بررسی کنید. در صورت آسیب بدنی یا احتمال مصدومیت، اول با اورژانس و پلیس تماس بگیرید.
- صحنه را مستند کنید. در حدی که ایمنی اجازه میدهد از محل، پلاکها، آسیبها، علائم راهنمایی و مسیرها عکس یا فیلم تهیه کنید؛ تاریخ و موقعیت را ثبت کنید.
- در صورت لزوم پلیس را مطلع کنید. موضوع اختلاف، فرار راننده یا شرایط خاص را بهروشنی بیان کنید. نوع رسیدگی و اینکه چه گزارشی صادر شود را پلیس تعیین میکند.
- اطلاعات صحیح ارائه دهید. درباره سرعت، مسیر، محل برخورد و چراغ راهنمایی حدس را بهعنوان واقعیت بیان نکنید.
- مشخصات گزارش را دریافت کنید. شماره پیگیری، شیوه دسترسی به کروکی و در صورت وجود شماره سریال را نگه دارید.
- با بیمه تماس بگیرید. مدارک لازم، شرایط بازدید خودرو و مسیر ثبت خسارت را از بیمهگر مربوط سؤال کنید.
آیا باید خودرو را تا رسیدن پلیس همانجا نگه داریم؟
حفظ شواهد مهم است، اما توقف خطرناک وسط بزرگراه نیز میتواند حادثه دیگری ایجاد کند. تصمیم به جابهجایی باید با توجه به ایمنی، نوع تصادف و دستور پلیس گرفته شود. در تصادف دارای مصدوم یا اختلاف جدی، پیش از تغییر صحنه با پلیس هماهنگ کنید؛ در برخورد جزئی بدون مصدوم که خودروها مسیر را مسدود کردهاند، با رعایت ایمنی و ثبت مدارک، دستورهای راهنمایی و رانندگی را اجرا کنید.
کروکی الکترونیکی چیست و چگونه دریافت میشود؟
در سامانههای جدید، گزارش تصادف میتواند بهصورت دیجیتال ثبت شود و راننده بهجای نسخه کاغذی، فایل الکترونیکی دریافت کند. طبق توضیح پلیس راهور تهران در اردیبهشت ۱۴۰۵، برای دریافت PDF کروکی ثبتشده، رانندگان میتوانند در برنامه «پلیس من» به بخش «خدمات راهور ← دریافت کروکی» بروند و اطلاعات سری و سریال ابلاغشده توسط کارشناس یا پیامک سامانه پلیس را وارد کنند.
این راهنما مربوط به دریافت گزارش صادرشده است؛ نه اینکه هر شخص بتواند بدون حضور و ثبت کارشناس، کروکی معتبر برای حادثه بسازد. اگر فایل نمایش داده نشد، پیش از ثبت دوباره حادثه یا پرداخت هزینه به سایتهای واسطه، از مسیر پشتیبانی رسمی پلیس یا واحد رسیدگی پیگیری کنید.
نسخه PDF را بدون تغییر ذخیره کنید. دستکاری فایل، بریدن بخشهای مؤثر تصویر یا انتشار شمارههای شناسایی و مشخصات اشخاص در شبکههای اجتماعی میتواند در روند رسیدگی مشکل ایجاد کند.
کروکی چگونه برای دریافت خسارت بیمه استفاده میشود؟
پس از ثبت حادثه، کروکی معمولاً در کنار مدارک دیگر به پرونده خسارت اضافه میشود. در خسارت مالی شخص ثالث، مدارک متناسب با آییننامه ماده ۳۰ و قواعد پرداخت خسارت بررسی میشوند؛ برای خسارت بدنی، مدارک درمانی، پزشکی قانونی و در موارد لازم تصمیم قضایی اهمیت پیدا میکنند.
اگر نظر کارشناس پلیس مسئولیت یکی از رانندگان را مشخص کرده باشد، بیمهگر در بررسی پرونده آن را لحاظ میکند؛ اما این به معنای قطعیبودن مبلغ خسارت نیست. تعیین مقصر با ارزیابی مبلغ خسارت دو موضوع متفاوتاند. حتی اگر در مقصر اختلافی نباشد، ممکن است بر سر هزینه تعمیر، ارزش قطعات، میزان آسیب یا افت قیمت اختلاف ایجاد شود.
پیشنهاد میشود مدارک مربوط به حادثه را در یک پوشه نگه دارید: عکسها و ویدئوهای اولیه، نسخه کروکی یا شناسه آن، مشخصات رانندگان، مدارک بیمه، پیامکها، رسید تحویل مدارک و گزارش ارزیابی. نسخه اصلی فایلها را حفظ کنید و برای ارسال به بیمه از کپی استفاده کنید.
اگر راننده مقابل مقصر بودن را نپذیرد چه میشود؟
صرف اختلاف لفظی به معنی لغو کروکی نیست. هر طرف باید شواهد خود را ارائه کند و اگر نظر اولیه کارشناس را نادرست میداند، از مسیر قانونی اعتراض اقدام کند. ماده ۱۷ قانون رسیدگی به تخلفات رانندگی، بررسی اعتراض موجه و مستدل را در رسیدگی قضایی پیشبینی کرده است. مقاله «اعتراض به کروکی تصادف» این مسیر را جداگانه و دقیق توضیح میدهد.
اشتباهات رایج هنگام گرفتن کروکی چیست؟
چند اشتباه کوچک میتواند پرونده خسارت را طولانیتر کند. یکی اینکه راننده از روی عجله در توضیح حادثه مطلبی را امضا یا تأیید کند که دقیق نیست. اگر بخشی از گزارش را متوجه نشدهاید، از کارشناس بخواهید آن را روشن کند. اشتباه دوم این است که بعد از تصادف فقط از فرورفتگی سپر عکس بگیرید؛ تصاویر دورتر که تابلو، خطکشی، مسیر و محل قرارگیری خودروها را نشان میدهند در پرونده اختلافی ارزش بیشتری دارند.
اشتباه سوم، شروع تعمیر پیش از هماهنگی با بیمه است. در بعضی پروندهها شرکت بیمه باید خسارت را ارزیابی کند و تعمیر زودهنگام دسترسی به شواهد را محدود میکند. اشتباه چهارم هم تکیه به وعدههای شفاهی درباره «مهلت کروکی» است. خود کروکی، مهلت گزارش خسارت، تاریخ جلسه کارشناسی و فرصت اعتراض، مفاهیم جداگانهای هستند.
اگر در مورد مسئولیت اختلاف دارید، از پاککردن دوربین خودرو یا فیلم محل، حذف پیامکها و گفتگوهای مربوط به حادثه خودداری کنید. اطلاعات اشخاص دیگر را نیز فقط در چارچوب رسیدگی قانونی و بیمهای به اشتراک بگذارید.
پرسشهای رایج درباره کروکی تصادف
آیا کروکی تصادف همیشه لازم است؟
خیر. در بعضی خسارتهای مالی با توافق طرفین و وجود شرایط ماده ۴۰ قانون بیمه شخص ثالث، بیمهگر میتواند بدون گزارش انتظامی پرداخت کند. در پروندههای اختلافی، جرحی یا دارای شرایط ویژه، موضوع متفاوت است.
کروکی تصادف را چه کسی میکشد؟
کارشناس مجاز تصادفات پلیس راهنمایی و رانندگی یا پلیس راه، مطابق مسئولیت و شیوه رسیدگی مربوط، گزارش را تهیه میکند. راننده نمیتواند با ترسیم شخصی نقشه، سند رسمی پلیس ایجاد کند.
آیا کروکی الکترونیکی برای بیمه قابل استفاده است؟
کروکی الکترونیکی صادرشده از مسیر رسمی پلیس برای ارائه در فرایند رسیدگی قابل استفاده است. درباره شیوه بارگذاری یا دریافت نسخه، از شرکت بیمه و پلیس راهنمایی بگیرید.
آیا میتوان کروکی را بعداً اصلاح کرد؟
اگر در مشخصات یا محتوای گزارش اشتباهی وجود دارد، باید از مرجع صادرکننده و در صورت اختلاف کارشناسی از مسیر رسیدگی قانونی موضوع را پیگیری کرد. ویرایش شخصی فایل PDF هیچ اعتباری ندارد.
آیا کروکی بهتنهایی مبلغ خسارت را تعیین میکند؟
خیر. کروکی اساساً درباره شرح حادثه و نظر کارشناسی تصادف است؛ مبلغ خسارت معمولاً از مسیر ارزیابی شرکت بیمه یا کارشناس ذیصلاح مشخص میشود.
اگر کروکی گم شود چه کنیم؟
در مورد گزارش الکترونیکی، ابتدا نسخه صادرشده را با شناسههای رسمی از مسیر پلیس پیگیری کنید. برای برگه یا پرونده قدیمی، از واحد صادرکننده یا مرجع رسیدگی درباره دریافت رونوشت سؤال کنید.
جمعبندی؛ بعد از تصادف چه تصمیمی بگیریم؟
کروکی زمانی ارزش خود را نشان میدهد که شرح حادثه یا مسئولیت رانندگان نیاز به ثبت و بررسی کارشناسی داشته باشد. اما نه همه برخوردها الزاماً کروکی میخواهند و نه داشتن کروکی، تمام مدارک بیمه را بینیاز میکند. برای تصمیم درست، ابتدا ایمنی و وضعیت مصدومان را بررسی کنید، سپس نوع حادثه و اختلاف احتمالی را مشخص کنید و با پلیس یا شرکت بیمه هماهنگ شوید. اگر کروکی صادر شد، شماره پیگیری و نسخه اصلی آن را نگه دارید و در صورت وجود اشتباه مؤثر، مسیر اعتراض را بدون تأخیر پیگیری کنید.

دیدگاه بگذارید
اولین نفر باشید که دیدگاه خود را می نویسد