افت قیمت خودرو بعد از تصادف؛ نحوه محاسبه و گرفتن خسارت از بیمه در ۱۴۰۵
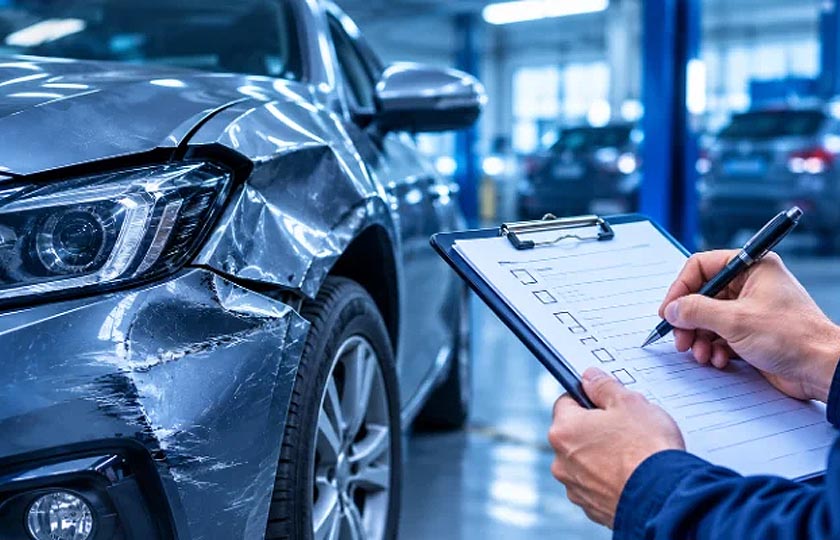
فرض کنید خودرویتان در تصادف آسیب دیده و بعد از چند روز تعمیر، دوباره مثل قبل حرکت میکند. بااینحال وقتی میخواهید آن را بفروشید، خریدار بهدلیل رنگشدن در یا صافکاری گلگیر قیمت پایینتری پیشنهاد میدهد. این اختلاف، همان افت قیمت ناشی از تصادف است؛ خسارتی که با هزینه صافکاری و تعویض قطعات فرق دارد. در این راهنما توضیح میدهیم چه زمانی میتوان افت قیمت را مطالبه کرد، بیمه شخص ثالث چه نقشی دارد، محاسبه خسارت چگونه است و قانون سال ۱۴۰۵ درباره خودروهای قدیمی چه میگوید.
فهرست مطالب مقاله
- افت قیمت خودرو چیست و چرا پس از تعمیر هم باقی میماند؟
- آیا بیمه شخص ثالث خسارت افت قیمت را میدهد؟
- قانون افت قیمت خودرو در سال ۱۴۰۵ چه تغییری کرده است؟
- چه خودروها و چه آسیبهایی مشمول افت قیمت میشوند؟
- افت قیمت خودرو چگونه محاسبه میشود؟
- سقف پرداخت افت قیمت خودرو چقدر است؟
- مراحل دریافت خسارت افت قیمت از بیمه
- اگر بیمه افت قیمت را نپذیرد چه کنیم؟
- افت قیمت در تصادف بدون کروکی یا با مقصر متواری
- افت قیمت خودرو با بیمه بدنه چه تفاوتی دارد؟
- اشتباهات رایج در مطالبه افت قیمت خودرو
- پرسشهای متداول درباره افت قیمت خودرو
- جمعبندی: برای دریافت افت قیمت چه چیزی مهمتر است؟
افت قیمت خودرو چیست و چرا پس از تعمیر هم باقی میماند؟
افت قیمت یا «کسر قیمت خودرو» یعنی ارزش معاملاتی خودرو بهدلیل آسیب ناشی از تصادف، حتی پس از تعمیر، کمتر از وضعیت بدون آن حادثه شود. دو خودروی هممدل، همکارکرد و با شرایط نگهداری مشابه را در نظر بگیرید؛ یکی سالم و بدون سابقه آسیب بدنه است و دیگری قبلاً در یا ستونش تعمیر شده است. خریدار ممکن است برای خودروی دوم مبلغ کمتری بپردازد، حتی اگر رنگ و کیفیت تعمیر قابل قبول باشند.
میزان این تفاوت ثابت نیست. محل آسیب، شدت برخورد، سابقه قبلی بدنه، مدل خودرو، میزان کمیابی آن در بازار، کیفیت تعمیر و زمان وقوع حادثه اثر دارند. برخلاف تصور رایج، صرف رنگشدن هر قطعه همیشه به معنی مبلغ یکسان افت قیمت نیست. از طرف دیگر، ممکن است هزینه تعمیر اندک باشد ولی آسیب به یک بخش حساس بدنه، نگرانی خریدار را بیشتر کند.
در مقررات بیمهای، کسر قیمت نوعی خسارت مالی است و محاسبه آن برای بیمه شخص ثالث تابع دستورالعمل مشخصی است. بنابراین باید بین افت قیمت عرفی در بازار خریدوفروش و مبلغ قابل پرداخت طبق ضوابط بیمه یا رأی مرجع رسیدگی تفاوت گذاشت؛ این دو لزوماً مساوی نیستند.
آیا بیمه شخص ثالث خسارت افت قیمت را میدهد؟
اصل موضوع پاسخ مثبت دارد، اما با شرایط قانونی. اصلاح ماده ۷ آییننامه اجرایی ماده ۳۰ قانون بیمه اجباری شخص ثالث در سال ۱۴۰۳، «کسر قیمت وسیله نقلیه» را به فهرست خسارتهای مالی مورد ارزیابی بیمهگر اضافه کرد. دستورالعمل شورای عالی بیمه نیز از اول دی ۱۴۰۳ برای نحوه محاسبه این بخش لازمالاجرا اعلام شد.
در یک تصادف مشمول بیمه شخص ثالث، زیاندیده میتواند علاوه بر هزینه تعمیر و قطعات، ارزیابی افت قیمت خودرو را هم درخواست کند. بااینحال، پرداخت تابع احراز مسئولیت مسبب، قطعه آسیبدیده، سابقه خسارت، قواعد خودرو متعارف و سقف تعهد مالی بیمهنامه است. بیمهگر موظف نیست صرفاً به استناد اعلام مبلغ از سوی مالک، همان رقم را بپردازد.
نکته دیگر این است که شخص ثالثِ مقصر حادثه عموماً با این پوشش، افت قیمت خودروی خودش را از بیمه شخص ثالث خویش دریافت نمیکند؛ بحث این مقاله درباره خسارت واردشده به خودروی زیاندیده است. درباره بیمه بدنه نیز باید پوششها و استثناهای بیمهنامه مشخص بررسی شود و نمیتوان ادعا کرد هر بیمه بدنهای افت قیمت را میپردازد.
قانون افت قیمت خودرو در سال ۱۴۰۵ چه تغییری کرده است؟
این بخش بسیار مهم است؛ زیرا بسیاری از مطالب اینترنتی هنوز میگویند خودروهای دهسالساخت و قدیمیتر هیچ حقی برای دریافت افت قیمت ندارند. چنین حکم مطلقی دیگر با وضعیت حقوقی فعلی سازگار نیست.
دستورالعمل شورای عالی بیمه در تبصره ماده ۶، خودروهایی را که هنگام حادثه ده سال یا بیشتر از سال ساختشان گذشته بود، از دریافت کسر قیمت کنار گذاشته بود. اما هیئت عمومی دیوان عدالت اداری در دادنامه شماره ۱۴۰۵۳۱۳۹۰۰۰۰۶۰۷۸۸۵ مورخ ۱۲ خرداد ۱۴۰۵ این تبصره را به دلیل محدودکردن جبران خسارت خارج از اختیار مرجع تصویب، ابطال کرد.
پس سن خودرو دیگر بهتنهایی مجوز رد مطالبه افت قیمت نیست. بااینحال، این رأی به معنای پرداخت قطعی مبلغ مشخص برای هر خودروی قدیمی نیست. کارشناسی باید وجود کاهش ارزش ناشی از همین حادثه را احراز کند و در پروندههای قدیمیتر ممکن است درباره شیوه محاسبه، استفاده از ضرایب دستورالعمل یا لزوم کارشناسی تکمیلی اختلافی پیش بیاید. اگر شرکت بیمه صرفاً به بهانه عبور از سن ده سال مطالبه را رد کرد، متن رأی را در درخواست بازبینی مطرح کنید.
چه خودروها و چه آسیبهایی مشمول افت قیمت میشوند؟
در دستورالعمل اصلی، موضوع ارزیابی بیمهای به خودروهای سواری و سواریکار و آسیبهایی مربوط است که در جداول تعیینشده بررسی میشوند. اصولاً قطعات بدنهای که صافکاری، رنگآمیزی یا تعویض آنها میتواند بر ارزش معاملاتی اثر بگذارد، مهماند. اما هر قطعهای لزوماً ضریب افت قیمت ندارد.
| وضعیت آسیب | اثر احتمالی بر افت قیمت | ملاحظه مهم |
|---|---|---|
| آسیب و رنگشدن در، گلگیر یا کاپوت | ممکن است مشمول ارزیابی شود | محل، شدت و سابقه قبلی بررسی میشود |
| آسیب بخشهای اصلی بدنه و اتاق | میتواند افت قیمت بیشتری ایجاد کند | اهمیت فنی آسیب و نظر کارشناس تعیینکننده است |
| فقط تعویض چراغ، آینه یا سپر | در دستورالعمل، این قطعات بهخودیخود مشمول محاسبه افت قیمت معرفی نشدهاند | آسیب همزمان به قطعات دیگر باید جدا بررسی شود |
| ضربه قدیمی به همان قطعه | امکان رد یا محدودشدن مطالبه مربوط به همان آسیب | سوابق کارشناسی و تعمیر اهمیت دارند |
| تعمیر بدون رنگ به روش PDR | پرداخت افت قیمت بابت همان قطعه طبق شرایط ماده ۹ دستورالعمل ممکن است منتفی باشد | پرداخت هزینه تعمیر PDR توسط بیمهگر بررسی میشود |
| تصادف شدید با هزینه بازسازی بالا | قواعد ویژه مانند ماده ۱۱ دستورالعمل مطرح میشود | صرفاً با یک فرمول ساده تعیین تکلیف نمیشود |
برای مثال، اگر خودرو فقط سپر عقبش را تعویض کرده باشد، نمیتوان صرفاً بر اساس این تعویض انتظار همان افت قیمت مربوط به رنگشدن در عقب را داشت. اما اگر پشت سپر، سینی عقب هم آسیب دیده باشد، ارزیابی متفاوت میشود.
افت قیمت خودرو چگونه محاسبه میشود؟
دستورالعمل سال ۱۴۰۳ برای محاسبه بیمهای، سه عامل را کنار هم میگذارد: ارزش قابل قبول خودرو، ضریب سن و ضریب تصادف. فرمول کلی در متن مقرره به این صورت آمده است:
کسر قیمت = (ارزش مبنای خودرو × ضریب سن × ضریب تصادف) ÷ ۴۰۰
اما فرمول زمانی کاربرد دارد که ضرایب از جدولهای معتبر خوانده شوند و وضعیت خودرو مشمول همان روش محاسبه باشد. در مقرره، برای ارزش خودرو محدودیت مرتبط با «خودرو متعارف» پیشبینی شده است. همچنین بعد از ابطال قاعده سنی ده سال در خرداد ۱۴۰۵، برای خودروهای قدیمی باید تفسیر و روش کارشناسی روز را بهدقت کنترل کرد؛ نباید به جدول قدیمی تکیه کرد و رقم قطعی داد.
مثال صرفاً آموزشی: اگر ارزش مبنای قابل قبول یک خودرو یک میلیارد تومان، ضریب سن ۲ و مجموع ضریب تصادف ۴ باشد، حاصل محاسبه فرضی برابر ۲۰ میلیون تومان است. این مثال برای توضیح رابطه عوامل است؛ تأیید نمیکند که ضرایب مذکور درباره یک مدل یا آسیب واقعی درست باشند.
عدد نهایی همچنین تحت تأثیر سقفهای قانونی و ضوابطی مانند محدودیت کلی محاسبه تا میزان مشخصشده در ماده ۸ دستورالعمل قرار میگیرد. در نتیجه، استفاده از «ماشینحساب افت قیمت» بدون تاریخ مقررات و جزئیات حادثه میتواند گمراهکننده باشد.
سقف پرداخت افت قیمت خودرو چقدر است؟
در ماده ۸ دستورالعمل شورای عالی بیمه، حداکثر خسارت قابل جبران بابت کسر قیمت با رعایت مفاد همان مقرره و قواعد خودرو متعارف ۲۰ درصد ارزش مبنای خودرو ذکر شده است. این یک سقف مقرراتی است، نه اینکه به هر تصادف بیست درصد قیمت خودرو تعلق بگیرد. برای خسارتهای محدود ممکن است مبلغ بسیار کمتر باشد یا شرایط پرداخت اصلاً احراز نشود.
از سوی دیگر، سقف تعهد مالی نوشتهشده در بیمهنامه مقصر، معیار مهم پرداخت شرکت بیمه است. هزینه تعمیر و افت قیمت هر دو در چارچوب خسارتهای مالی مطرح میشوند و باید دید مجموع مطالبه و تعهدات قرارداد چه وضعی دارد. درباره مازاد یا اختلاف، مسیر حقوقی متناسب با پرونده و مقررات خودرو متعارف باید بررسی شود؛ نه اینکه با یک جمله قطعی بگوییم مقصر همیشه تمام مبلغ اضافی را از جیب میپردازد.
آیا قیمت خودروهای لوکس با ارزش واقعی محاسبه میشود؟
در قوانین شخص ثالث، محدودیت «خودرو متعارف» وجود دارد. به همین دلیل، ممکن است ارزش بازار یک خودروی گرانقیمت با مبنایی که قانون برای مسئولیت مالی قابل جبران قرار داده متفاوت باشد. تصمیم نهایی تابع سال حادثه، رقم دیه همان سال، نوع خسارت و نظر کارشناس است. این بحث باید با مقاله مستقل «خسارت خودرو نامتعارف» پیوند داده شود.
مراحل دریافت خسارت افت قیمت از بیمه
پیش از تعمیر، تا حد امکان از وضعیت خودرو سند تهیه کنید. اگر صحنه تصادف ایمن نیست، جان افراد و الزامات ایمنی بر ثبت تصویر اولویت دارد. مراحل کلی پیگیری چنین است:
- ثبت حادثه: مشخصات طرفین، پلاک، زمان و محل برخورد، عکسها و در صورت نیاز گزارش پلیس را گردآوری کنید.
- تشکیل پرونده: با مدارک لازم به واحد خسارت بیمه شخص ثالث راننده مسئول مراجعه کنید و موضوع «کسر قیمت» را جداگانه در درخواست ذکر کنید.
- ارزیابی قبل از تعمیر: امکان بازدید قطعات آسیبدیده و ثبت آثار برخورد را برای ارزیاب فراهم کنید؛ اگر تعمیر فوری ضروری است، روش مستندسازی را از بیمهگر بپرسید.
- دریافت ریز ارزیابی: رقم هزینه تعمیر، افت قیمت، مبنای ارزش خودرو و قطعات مشمول را از هم تفکیک کنید.
- بررسی و اعتراض: اگر مبلغ یا رد خسارت را درست نمیدانید، گزارش کتبی و دلایل اختلاف را جمع کنید و درخواست بازبینی بدهید.
- پیگیری مسیر رسمی: در صورت حلنشدن اختلاف، از سازوکار شکایت بیمه مرکزی یا مرجع صالح استفاده کنید. بسته به وضعیت پرونده، نظر کارشناس رسمی دادگستری میتواند لازم شود.
مدارک معمول شامل کارت و سند شناسایی خودرو، بیمهنامه، مدارک هویتی زیاندیده، گزارش حادثه در موارد لازم، عکسها، ارزیابی خسارت، فاکتورهای تعمیر و اطلاعات حساب برای دریافت وجه است. فهرست دقیق میتواند براساس بیمهگر، نوع خسارت و وضعیت مالکیت فرق کند.
اگر بیمه افت قیمت را نپذیرد چه کنیم؟
اول دلیل رد خسارت را کتبی و مشخص بخواهید. میان سه وضعیت تفاوت وجود دارد: ممکن است شرکت اصل مسئولیت مقصر را نپذیرد، ممکن است خسارت همان قطعه را قابل محاسبه نداند یا مبلغ کارشناسی را کمتر از مطالبه شما تعیین کند. شیوه پاسخ به هرکدام متفاوت است.
| دلیل اعلامشده | اقدام پیشنهادی |
|---|---|
| «خودرو بالای ده سال است» | رأی ۱۲ خرداد ۱۴۰۵ دیوان عدالت اداری را به درخواست بازبینی ضمیمه کنید |
| «این قطعه مشمول نیست» | نام قطعه و مستند مقرراتی یا جدول مورد استناد بیمهگر را بخواهید |
| «همان قسمت قبلاً آسیب داشته» | مدارک وضعیت خودرو قبل از حادثه، کارشناسی خرید یا تصاویر معتبر را ارائه کنید |
| «رقم کارشناسی کم است» | ارزش مبنا و ضرایب محاسبه را بررسی و ارزیابی مستقل مستند درخواست کنید |
| «پوشش بیمه کافی نیست» | سقف بیمهنامه و محدودیت خودرو متعارف و مسیر پیگیری اختلاف را روشن کنید |
اگر احتمال طرح دعوا وجود دارد، از امضای رسیدی که بر اساس مفادش ممکن است تسویه نهایی همه مطالبات تلقی شود، بدون آگاهی از آثار حقوقی خودداری کنید. ممکن است رضایتنامه مربوط به هزینه تعمیر باشد یا تمام خسارتها؛ متن آن را دقیق بخوانید.
افت قیمت در تصادف بدون کروکی یا با مقصر متواری
نبود کروکی در برخی تصادفهای مالی به معنی منتفیشدن خودکار دریافت خسارت نیست، اما وقتی بر سر مقصر، شدت آسیب یا زمان حادثه اختلاف وجود دارد، اثبات مطالبه دشوارتر میشود. پذیرش پرونده مالی بدون گزارش انتظامی شرایط خاصی دارد؛ مطالب «همه تصادفها بدون کروکی پوشش دارند» یا «افت قیمت بدون کروکی همیشه پرداخت میشود» دقیق نیستند.
اگر مقصر فرار کرده و هنوز شناسایی نشده است، نمیتوان بهسادگی بیمه شخص ثالث او را شناسایی و علیه آن پرونده باز کرد. مدارک صحنه، دوربینها، شاهدان و گزارش پلیس در شناسایی خودرو اهمیت پیدا میکنند. پوشش بیمه بدنه و امکان پیگیری مطالبه پس از شناسایی عامل نیز باید جدا بررسی شوند.
افت قیمت خودرو با بیمه بدنه چه تفاوتی دارد؟
بیمه شخص ثالث، خسارت مالی زیاندیده را در چارچوب تعهدات قانونی و قراردادی راننده مسئول بررسی میکند. بیمه بدنه، قراردادی برای خسارتهای واردشده به خودروی بیمهگذار است که نوع پوشش و استثناهایش در شرایط بیمهنامه مشخص میشود. بنابراین وجود بیمه بدنه بهتنهایی تضمینکننده پرداخت افت قیمت نیست.
اگر خودروتان آسیب دیده، پیش از تشکیل پرونده روشن کنید که مطالبه را از بیمه ثالث مقصر مطرح میکنید یا از پوششهای بدنه خودتان. پرداخت همزمان یک خسارت از دو مسیر بدون رعایت قواعد جبران خسارت مجاز نیست. برای پوشش تکمیلی یا الحاقیههای خاص نیز متن قرارداد اهمیت دارد.
اشتباهات رایج در مطالبه افت قیمت خودرو
بعضی اشتباهها هزینهبرند: تعمیر کامل قبل از مستندسازی، تکیه بر جدول قیمت غیررسمی بهجای کارشناس، ادعای افت قیمت برای هر تعویض سپر، نادیدهگرفتن رنگ و ضربه قدیمی، امضای تسویهحساب مبهم و نقل عدد قطعی بدون دانستن سقف بیمهنامه. از طرف دیگر، پذیرفتن پاسخ قدیمی «خودروی بالای ده سال افت قیمت نمیگیرد» نیز با رأی جدید دیوان عدالت اداری سازگار نیست.
پیشنهاد عملی این است که یک پوشه برای عکسها، گزارش پلیس، برآورد تعمیر، ارزیابی افت قیمت و مکاتبات با بیمهگر بسازید. همین نظم ساده هنگام اختلاف درباره مبلغ یا علت آسیب کمک زیادی میکند.
پرسشهای متداول درباره افت قیمت خودرو
آیا خودروهای بالای ده سال در ۱۴۰۵ افت قیمت میگیرند؟
رد خودکار مطالبه صرفاً به دلیل سن ده سال یا بیشتر با رأی ۱۲ خرداد ۱۴۰۵ دیوان عدالت اداری سازگار نیست. اما احراز کاهش ارزش و میزان قابل جبران در هر پرونده نیازمند بررسی است.
افت قیمت خودرو صفر چقدر است؟
عدد ثابتی ندارد. نوع آسیب، محل برخورد، ارزش مبنا، ضریب تصادف، قواعد محاسبه و سقفهای قانونی تعیینکنندهاند.
اگر فقط سپر رنگ شود، افت قیمت میدهند؟
طبق دستورالعمل مورد اشاره، سپر از قطعات مستثناشده از محاسبه کسر قیمت است. آسیب احتمالی به قطعات پشت سپر باید جداگانه ارزیابی شود.
افت قیمت خودرو را از مقصر بگیریم یا بیمه؟
در تصادف مشمول شخص ثالث، نخست وضعیت بیمهنامه راننده مسئول، سقف تعهد و ارزیابی بیمهگر را بررسی کنید؛ در اختلافها ممکن است پیگیری قانونی لازم شود.
آیا افت قیمت و هزینه تعمیر با هم قابل مطالبهاند؟
بله، این دو عنوان متفاوتاند؛ اما باید مطابق مقررات، آسیب واقعی و تعهد مالی قابل جبران ارزیابی شوند و پرداخت مضاعف یک زیان صورت نگیرد.
آیا بعد از تعمیر هم میتوان درخواست افت قیمت کرد؟
امکان بررسی منتفی نیست، اما نبود تصاویر، گزارش ارزیابی پیش از تعمیر یا قطعات آسیبدیده ممکن است اثبات میزان خسارت را دشوار کند.
آیا افت قیمت به خودروی مقصر تعلق میگیرد؟
بیمه شخص ثالث مقصر برای جبران خسارت خودروی خود او طراحی نشده است. پوشش احتمالی در بیمه بدنه او نیازمند بررسی قرارداد است.
اگر شرکت بیمه مبلغ کمی بدهد چه کنیم؟
ریز محاسبه و مبنای کارشناسی را مطالبه کنید، دلایل اختلاف را مستند بنویسید و در صورت نیاز از مسیر شکایت نزد بیمه مرکزی یا مرجع صالح پیگیری کنید.
جمعبندی: برای دریافت افت قیمت چه چیزی مهمتر است؟
نخست مطمئن شوید کاهش ارزش خودرو واقعاً ناشی از همین تصادف است و مدارک کافی برای اثبات آسیب دارید. سپس بهجای اتکا به رقمهای تبلیغاتی، گزارش ارزیابی، سقف بیمهنامه و مقررات بهروز را بررسی کنید. مهمترین تغییر سال ۱۴۰۵ نیز ابطال محرومیت سنی دهسال است؛ بااینحال مقدار خسارت همچنان پروندهمحور محاسبه میشود. در نهایت، قبل از تعمیر کامل خودرو، امکان ارزیابی آسیب و ثبت مدرک را از دست ندهید.
دیدگاه بگذارید
اولین نفر باشید که دیدگاه خود را می نویسد