چه زمانی برای دریافت خسارت بیمه کروکی لازم است؟ شرایط تصادف با کروکی و بدون کروکی
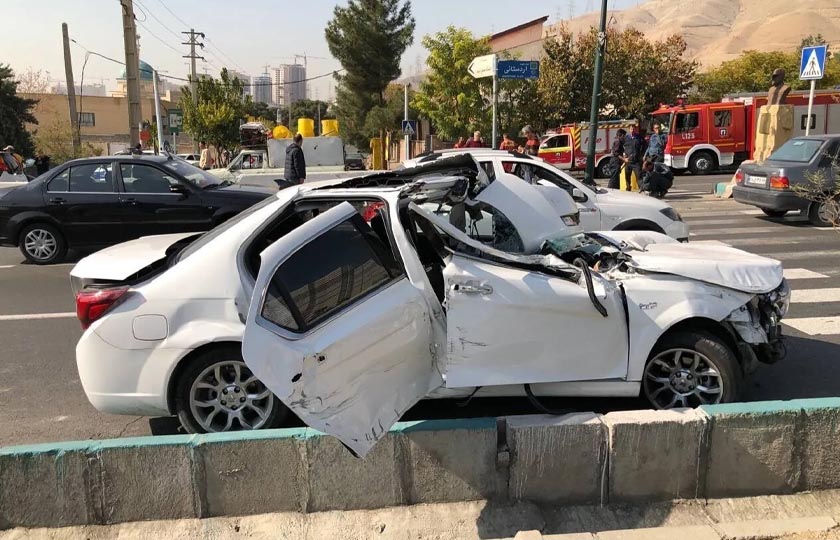
بعد از برخورد دو خودرو، همیشه لازم نیست برای یک فرورفتگی کوچک منتظر کروکی بمانید؛ اما گاهی ترک صحنه بدون ثبت گزارش، پیگیری خسارت را دشوار میکند. تفاوت این دو وضعیت به مبلغ خسارت محدود نیست. جرحی یا مالیبودن حادثه، توافق رانندگان بر سر مقصر، معتبر بودن بیمهنامهها و نوع بیمهای که میخواهید از آن خسارت بگیرید هم مهماند. در این راهنما مشخص میکنیم چه زمانی میتوانید بدون کروکی تصادف به بیمه مراجعه کنید و چه زمانی نباید روی این امکان حساب باز کنید.
فهرست مطالب این مقاله
- آیا برای دریافت خسارت بیمه همیشه کروکی لازم است؟
- شرایط دریافت خسارت شخص ثالث بدون کروکی چیست؟
- سقف خسارت بدون کروکی در سال ۱۴۰۵ چقدر است؟
- در چه تصادفهایی بهتر است حتماً گزارش پلیس بگیریم؟
- برای تصادف بدون کروکی چگونه به بیمه مراجعه کنیم؟
- آیا بیمه بدنه بدون کروکی خسارت میدهد؟
- اگر راننده مقصر بیمه نداشته باشد، کروکی لازم است؟
- اگر مقصر تصادف فرار کرده باشد چه کنیم؟
- آیا در تصادف زنجیرهای یا دندهعقب کروکی ضروری است؟
- اگر طرف مقابل بعداً زیر توافق بزند چه میشود؟
- آیا داشتن کروکی دریافت خسارت را تضمین میکند؟
- چه مدارکی را حتی در تصادف بدون کروکی نگه داریم؟
- پرسشهای متداول درباره کروکی بیمه
آیا برای دریافت خسارت بیمه همیشه کروکی لازم است؟
خیر. قانون بیمه اجباری شخص ثالث برای برخی خسارتهای مالی ناشی از برخورد خودروها امکان پرداخت بدون گزارش مقامات انتظامی را پذیرفته است. اصل ماجرا این است که هم بیمه معتبر وجود داشته باشد و هم درباره راننده مقصر اختلافی نباشد و مبلغ خسارت در محدوده قانونی قرار بگیرد.
اما این استثنا را نباید به همه شرایط تعمیم داد: پرونده جرحی، فوتی، برخورد با خودرو متواری، تصادف با منشأ نامعلوم و مطالبه خسارت از بیمه بدنه ممکن است فرایند و مدارک متفاوتی داشته باشند. حتی اگر خسارت ظاهری کم است، وقتی یکی از طرفین درباره نحوه حادثه اختلاف دارد، ثبت شواهد و درخواست رسیدگی اهمیت بیشتری پیدا میکند.
شرایط دریافت خسارت شخص ثالث بدون کروکی چیست؟
ماده ۴۰ قانون بیمه شخص ثالث و ماده ۴ آییننامه اجرایی ماده ۳۰، چارچوب پرداخت خسارت مالی بدون گزارش انتظامی را تعیین میکنند. برای مسیر رایج برخورد دو خودرو، شرایط اصلی اینهاست:
- حادثه فقط خسارت مالی داشته باشد؛ اگر فردی آسیب دیده است، پرونده را خسارتی ساده فرض نکنید.
- هر دو وسیله نقلیه در زمان حادثه بیمه شخص ثالث معتبر داشته باشند.
- مشخص باشد کدام راننده مسئول حادثه است و بین طرفین اختلافی درباره مقصر وجود نداشته باشد.
- مبلغ خسارت مطالبهشده در سقف مربوط به پرداخت بدون گزارش انتظامی بگنجد.
- وقوع تصادف و عدم اختلاف به روش قابل اتکا برای بیمهگر احراز شود؛ مثلاً با مراجعه همزمان طرفین و خودروها یا ارزیابی مستقیم کارشناس.
توافق شفاهی بهتنهایی تضمین پرداخت نیست. اگر راننده مقصر ابتدا مسئولیت را بپذیرد اما هنگام مراجعه به بیمه نظرش عوض شود، ممکن است پرونده دیگر در مسیر ساده بدون کروکی پیش نرود. به همین دلیل گرفتن تصاویر و اطلاعات تماس معتبر را حتی در برخوردهای کوچک جدی بگیرید.
سقف خسارت بدون کروکی در سال ۱۴۰۵ چقدر است؟
ملاک قانونی پرداخت بدون گزارش انتظامی در خسارت مالی شخص ثالث، حداقل تعهد مالی اجباری مرتبط با ماده ۸ قانون است، نه لزوماً کل پوشش مالی انتخابی در بیمهنامه. حداقل تعهد مالی برابر دو و نیم درصد تعهد بدنی مبنای قانون است.
بر پایه دیه ۱۴۰۵ در ماه حرام معادل دو میلیارد و ۸۰۰ میلیون تومان، محاسبه حداقل تعهد مالی برابر ۷۰ میلیون تومان است. این عدد برای سال ۱۴۰۵ بیان میشود؛ در سالهای بعد با تغییر مبنای تعهد بدنی، مقدار آن نیز تغییر خواهد کرد. همچنین پیش از مراجعه، اجرای رویه جاری شرکت بیمه و هر بخشنامه معتبر مربوط به شرایط خاص را کنترل کنید.
| مورد | توضیح کاربردی |
|---|---|
| حداقل تعهد مالی قانونی ۱۴۰۵ | ۷۰ میلیون تومان بر مبنای ۲٫۵ درصد از ۲٫۸ میلیارد تومان |
| پوشش مالی اختیاری بالاتر | ممکن است در بیمهنامه مقصر بیش از حداقل باشد؛ بهخودیخود سقف بدون کروکی را افزایش نمیدهد |
| مبلغ خسارت بیشتر از حد بدون کروکی | برای مستندسازی، کارشناسی و پیگیری رسمی اقدام کنید؛ مسیر ساده بدون گزارش را قطعی فرض نکنید |
| بیمه بدنه | از شرایط قرارداد خود پیروی میکند؛ عدد شخص ثالث را خودکار به بدنه تعمیم ندهید |
در چه تصادفهایی بهتر است حتماً گزارش پلیس بگیریم؟
در صورت وجود مصدوم، فوت، اختلاف جدی درباره مقصر، فرار خودرو مقابل یا شرایط غیرعادی حادثه باید موضوع را از مسیر پلیس و در صورت نیاز اورژانس پیگیری کنید. صرف کمبودن هزینه تعمیر سپر یا چراغ، دلیل مناسبی برای سادهسازی چنین پروندهای نیست.
جدول زیر برای تصمیم سریع پس از حادثه تهیه شده است. واژه «پیگیری پلیس» به معنای آن نیست که در تمام موارد دقیقاً یک نوع کروکی با شکل ثابت صادر میشود؛ شکل گزارش بسته به ماهیت حادثه تعیین خواهد شد.
| سناریو | وضعیت کروکی یا گزارش | اقدام مناسب |
|---|---|---|
| تصادف مالی جزئی، هر دو بیمه معتبر، توافق قطعی | ممکن است بدون گزارش قابل پرداخت باشد | تماس با مرکز خسارت و حفظ مدارک طرفین |
| اختلاف بر سر مقصر، حتی با خسارت کم | مسیر بدون گزارش قابل اتکا نیست | درخواست رسیدگی پلیس و حفظ عکس و شاهد |
| مصدوم یا احتمال آسیب بدنی | پرونده تخصصی و انتظامی/درمانی | تماس با ۱۱۵ و ۱۱۰ و پیروی از دستور مأمور |
| خسارت مالی بالا یا ارزش نامشخص | ممکن است گزارش ضروری شود | هماهنگی با پلیس و بیمه پیش از جابهجایی/تعمیر |
| راننده مقابل متواری است | بدون احراز طرف مقابل، شرایط ماده ۴۰ معمولاً برقرار نیست | ثبت پلاک، تصویر و گزارش فوری به پلیس |
| برخورد با مانع ثابت و مطالبه از بدنه | بستگی به قرارداد بیمه بدنه دارد | اطلاع فوری به بیمه بدنه و درخواست مدارک لازم |
| تصادف چندخودرویی یا زنجیرهای | تعیین مسئولیت پیچیدهتر است | ثبت صحنه، هماهنگی با پلیس، حفظ شواهد |
برای تصادف بدون کروکی چگونه به بیمه مراجعه کنیم؟
اول محل حادثه و دو خودرو را در وضعیت ایمن مستند کنید. از محل برخورد، پلاکها، زاویه خودروها، آثار خسارت و بیمهنامهها عکس بگیرید؛ اما برای عکاسی، وارد مسیر پرخطر نشوید. اطلاعات شناسایی و تماس طرف مقابل را ثبت کنید و از معتبر بودن بیمه شخص ثالث اطمینان بگیرید.
سپس با مرکز پرداخت خسارت شرکت بیمه خودروی مقصر تماس بگیرید و صریح بپرسید: «برای پرونده مالی توافقیِ بدون گزارش انتظامی، نحوه احراز حضور طرفین و مدارک خودروها چیست؟» طبق آییننامه، احراز توافق ممکن است با مراجعه همزمان رانندگان و خودروها یا ارزیابی مستقیم انجام شود؛ بنابراین نباید فرض کنید تنها مراجعه زیاندیده همیشه کافی است.
بدون دریافت نظر کارشناس بیمه، قسمت آسیبدیده را رنگ یا تعویض نکنید، مگر شرایط ایمنی فوریت ایجاد کند. اگر خودرو قادر به حرکت نیست، حمل آن را مستند کنید و پیش از تعمیر راهنمایی شرکت بیمه را بگیرید.
آیا بیمه بدنه بدون کروکی خسارت میدهد؟
گاهی بله، ولی باید متن بیمهنامه و شرایط شرکت بیمه خودتان را بررسی کنید. بیمه بدنه یک قرارداد جداگانه است و الزاماً همان ضوابط ماده ۴۰ بیمه شخص ثالث بر آن حکومت نمیکند. میزان فرانشیز، مدارک لازم، دفعات استفاده بدون کروکی و نیاز به بازدید ممکن است با توجه به پوششها و شرایط قرارداد متفاوت باشد.
برای مثال، اگر به ستون پارکینگ برخورد کنید و خودرو مقابل وجود نداشته باشد، نمیتوان از همان شرایط «دو وسیله نقلیه دارای بیمه شخص ثالث معتبر و بدون اختلاف» استفاده کرد. اگر پوشش حادثه در بیمه بدنه شما برقرار است، شرکت بیمه بدنه باید از ابتدا راهنمایی کند که آیا گزارش انتظامی میخواهد یا میتواند پرونده را با ارزیابی و اسناد جایگزین بپذیرد.
یک اشتباه رایج این است که هر سقف اعلامشده در وبسایتهای فروش بیمه را قانون سراسری و قطعی بیمه بدنه بدانیم. برای بدنه، خود بیمهنامه و تأیید کتبی بیمهگر مبناست.
اگر راننده مقصر بیمه نداشته باشد، کروکی لازم است؟
در این حالت شرایط معمول پرداخت بدون کروکیِ ماده ۴۰ فراهم نیست؛ زیرا اعتبار بیمه شخص ثالث هر دو خودرو یکی از شروط آن است. همچنین صندوق تأمین خسارتهای بدنی برای حمایت در موارد قانونی پیشبینی شده و نباید آن را یک صندوق عمومی پرداخت همه خسارتهای مالی بدنه خودرو تلقی کرد.
در چنین حادثهای مشخصات طرف مقابل، تصاویر و گزارش رسمی اهمیت زیادی پیدا میکند. اگر زیان بدنی وجود دارد، حتماً مسیر امدادی و قانونی مربوط را دنبال کنید. برای خسارت مالی نیز ممکن است لازم باشد مطالبه از مسئول حادثه در مسیر حقوقی پیگیری شود. نوع پرونده و مرجع صالح را با مشاور حقوقی یا مرجع رسیدگی بررسی کنید.
اگر مقصر تصادف فرار کرده باشد چه کنیم؟
فوراً امنیت خود و سرنشینان را حفظ کنید. اگر شماره پلاک را دیدهاید ثبت کنید، از خودرو و محل برخورد در وضعیت ایمن عکس بگیرید، مشخصات شاهدان را بگیرید و موضوع را به پلیس گزارش دهید. دوربینهای محیطی ممکن است اطلاعات مهمی داشته باشند؛ برای دریافت فیلم از صاحب محل یا مرجع مسئول، بدون دخالت در دادهها پیگیری کنید.
تصادف با خودروی ناشناس در چارچوب «دو بیمهنامه معتبر و توافق طرفین» نمیگنجد. اگر بیمه بدنه دارید، از شرکت بیمه درباره پوشش و مدارک مربوط به این حادثه بپرسید. برای پیگیری خسارت از طرف ناشناس یا شناساییشده در آینده، داشتن گزارش و شواهد معتبر ارزش زیادی دارد.
آیا در تصادف زنجیرهای یا دندهعقب کروکی ضروری است؟
نام حادثه بهتنهایی پاسخ قطعی نمیدهد. برای مثال، «برخورد هنگام دندهعقب» از نظر مقصرشناسی و محدودیت دید با برخورد معمولی فرق دارد، ولی ما یک حکم قانونی مستقل و سراسری مبنی بر اینکه هر دندهعقب لزوماً کروکی میخواهد پیدا نکردیم. آنچه اهمیت دارد، امکان احراز مسئولیت، توافق واقعی، نوع خسارت و مدارک شرکت بیمه است.
در تصادف زنجیرهای، تشخیص سهم هر برخورد و ترتیب وقوع آن ممکن است پیچیده باشد. در این وضعیت دریافت نظر پلیس، حفظ تصویر خودروها پیش از جابهجایی ایمن و مستندسازی خسارت هر قسمت معمولاً معقولتر از اتکا به توافق شتابزده است.
اگر طرف مقابل بعداً زیر توافق بزند چه میشود؟
همین احتمال دلیل اصلی احتیاط است. توافق در لحظه حادثه لزوماً تضمین نمیکند که روز بعد نیز هنگام ارزیابی بیمه برقرار باشد. اگر اختلاف ایجاد شود، مسیر ساده دریافت خسارت بدون گزارش ممکن است متوقف شود و نیاز به بررسی جدید یا رسیدگی مرجع صالح پیش بیاید.
عکسها، پیامهای مرتبط، اطلاعات شاهدان و شماره پیگیری تماس با بیمه را نگه دارید. ثبت سند خصوصی جعلی، تغییر روایت حادثه یا امضاکردن متن نادرست راهحل نیست. اگر هنوز در صحنهاید و اختلاف محسوس است، از پلیس راهنمایی بخواهید.
آیا داشتن کروکی دریافت خسارت را تضمین میکند؟
خیر. کروکی به روشنشدن نحوه وقوع حادثه و مسئولیت کمک میکند، اما ارزیابی مبلغ خسارت، احراز پوشش و بررسی مدارک وظایف دیگری هستند. برای نمونه ممکن است در گزارش، راننده مقصر مشخص باشد، ولی درباره قیمت قطعات یا هزینه اجرت تعمیر اختلاف ایجاد شود.
ماده ۳۹ قانون شخص ثالث برای اختلاف درباره میزان خسارت مالی، سازوکار مذاکره، تعمیر خودرو و ارزیابی را پیشبینی کرده است. بنابراین نداشتن توافق بر سر مبلغ با نداشتن توافق بر سر مقصر یکی نیست و باید جداگانه رسیدگی شود.
چه مدارکی را حتی در تصادف بدون کروکی نگه داریم؟
فهرست زیر را در تلفن همراه ذخیره کنید. مدارک موردنیاز نهایی با مقررات و شرایط هر پرونده سنجیده میشود.
- مشخصات هویتی رانندگان و اطلاعات تماس معتبر، پلاک و مشخصات خودروها؛
- اطلاعات بیمه شخص ثالث طرفین و تاریخ اعتبار آن؛
- عکس از محل برخورد، موقعیت خودروها و قسمتهای آسیبدیده؛
- توضیح کوتاه و صادقانه درباره زمان، مکان و چگونگی تصادف؛
- مدارک مالکیت یا نمایندگی قانونی در صورت نیاز، گواهینامه و شماره حساب ذینفع؛
- رسید یا کد پیگیری ثبت درخواست خسارت در شرکت بیمه.
در رسیدگی به خسارتهای مالی شخص ثالث، آییننامه ماده ۳۰ درباره مدارک و تکلیف بیمهگر به ارائه رسید در نخستین مراجعه قواعد مشخصی دارد. اگر شرکتی مدرک اضافی خواست، عنوان و ضرورت آن را کتبی بپرسید.
پرسشهای متداول درباره کروکی بیمه
برای خسارت زیر ۷۰ میلیون تومان در ۱۴۰۵ کروکی لازم نیست؟
نه بهصورت مطلق. رقم ۷۰ میلیون تومان حداقل تعهد مالیِ محاسبهشده برای سال ۱۴۰۵ است، اما باید شرایط دیگر مانند فقط مالی بودن حادثه، اعتبار بیمه هر دو خودرو و نبود اختلاف نیز برقرار باشد.
برای خسارت بیمه بدنه هم سقف ۷۰ میلیون تومان ملاک است؟
خیر، نمیتوان این عدد را بدون بررسی شرایط قرارداد به همه بیمههای بدنه تعمیم داد. از شرکت بیمه بدنه درباره مدارک و سقف پذیرش بدون گزارش پاسخ مشخص بگیرید.
اگر طرف مقابل در تصادف آسیب دیده باشد، میتوانیم توافق کنیم و کروکی نگیریم؟
آسیب بدنی حتی اگر در لحظه جزئی به نظر برسد میتواند نیازمند رسیدگی پزشکی و قانونی باشد. آن را با پرونده مالی ساده اشتباه نگیرید و با اورژانس و پلیس هماهنگ کنید.
آیا بدون حضور هر دو راننده خسارت بدون کروکی پرداخت میشود؟
احراز نبود اختلاف شرط قانونی است؛ مراجعه همزمان یکی از روشهای آن است، اما آییننامه امکان احراز به شیوههای مطمئن دیگر مانند ارزیابی مستقیم را هم پیشبینی میکند. شیوه اجرایی را از بیمهگر بپرسید.
اگر کروکی نداریم، اول ماشین را تعمیر کنیم؟
بهتر است تا پیش از بازدید کارشناس و اخذ راهنمایی بیمه تعمیر ظاهری را شروع نکنید. اگر برای ایمنی ناچار به تعمیر فوری هستید، جزئیات و مدارک وضعیت اولیه را حفظ کنید و با بیمه هماهنگ شوید.
آیا برای تصادف با خودروی پارکشده بدون حضور مالک کروکی نیاز است؟
وقتی زیاندیده در دسترس نیست، احراز توافق و شرایط ماده ۴۰ ممکن نیست. از ترک بیاطلاع محل و استناد به مسیر ساده بدون کروکی خودداری کنید؛ با مرجع مسئول هماهنگ شوید.
آیا کروکی الکترونیکی همان کروکی معتبر برای بیمه است؟
گزارش رسمی صادرشده در سامانه پلیس، صرف دیجیتالبودن بیاعتبار نمیشود. بیمهگر ممکن است برای استعلام اصالت یا تطبیق اطلاعات اقدام کند.
اگر مقصر را قبول داریم ولی در مبلغ خسارت اختلاف داریم، تکلیف چیست؟
این اختلاف با اختلاف بر سر مقصر متفاوت است. برای مبلغ خسارت، فرایند ارزیابی و سازوکار ماده ۳۹ قانون شخص ثالث قابل بررسی است.

دیدگاه بگذارید
اولین نفر باشید که دیدگاه خود را می نویسد