بیمه سرقت خودرو چیست؟ تفاوت سرقت کامل و سرقت درجا، شرایط و خسارت
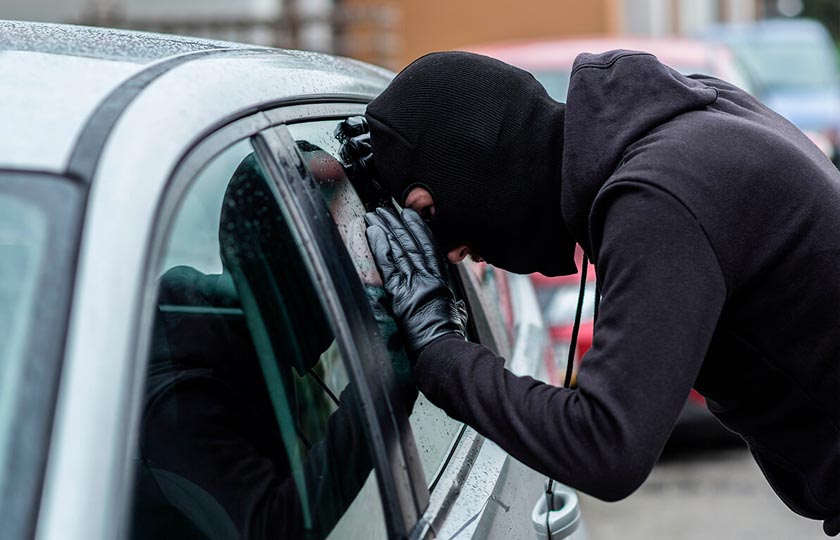
فرض کنید صبح به محل پارک خودرو برمیگردید و ماشین را پیدا نمیکنید. یا خودرو سر جایش است، اما آینهها، رینگها یا باتری آن را دزدیدهاند. از نظر یک راننده هر دو اتفاق «سرقت ماشین» هستند؛ ولی در بیمه، این دو حادثه الزاماً یک پوشش ندارند. سرقت کامل خودرو معمولاً یکی از خطرات اصلی بیمه بدنه است؛ در مقابل، سرقت درجا یا سرقت قطعات اغلب به پوشش اضافی و درج مشخصات قطعات در بیمه نامه نیاز دارد.
در این مقاله توضیح میدهیم بیمه سرقت خودرو چگونه کار میکند، چه تفاوتی بین دزدیدهشدن کل خودرو و لوازم آن وجود دارد، چه شرایطی مانع پرداخت خسارت میشود و اگر خودرو واقعاً به سرقت رفت، چه کارهایی را باید بهترتیب انجام دهید. شرایط دقیق هر پرونده به قرارداد و مقررات لازمالاجرا وابسته است؛ پس مثالهای این راهنما را جایگزین بررسی بیمهنامه خودتان نکنید.
فهرست مطالب مقاله
- بیمه سرقت خودرو دقیقاً چیست؟
- تفاوت سرقت کامل و سرقت درجا چیست؟
- بیمه سرقت کامل خودرو چگونه خسارت را پرداخت میکند؟
- بیمه سرقت درجا چه قطعاتی را پوشش میدهد؟
- برای گرفتن بیمه سرقت درجا باید چه کار کرد؟
- بعد از سرقت خودرو چه کارهایی باید انجام دهیم؟
- مدارک لازم برای دریافت خسارت سرقت خودرو
- اگر خودروی سرقتشده پیدا شود چه اتفاقی میافتد؟
- سرقت با کلید، سوئیچ یدک یا مدارک داخل خودرو؛ آیا خسارت پرداخت میشود؟
- بیمه سرقت خودرو چقدر خسارت میدهد؟
- آیا بیمه ایران سرقت خودرو را پوشش میدهد؟
- آیا سرقت لوازم غیرفابریک پوشش دارد؟
- مهمترین مواردی که میتوانند پرونده سرقت را دشوار کنند
- پیش از خرید پوشش سرقت، این فهرست را بررسی کنید
- پرسشهای متداول بیمه سرقت ماشین
- جمعبندی؛ برای سرقت خودرو، اسم پوشش از اسم شرکت مهمتر است
بیمه سرقت خودرو دقیقاً چیست؟
در بازار بیمه، «بیمه سرقت ماشین» بیشتر به پوششهای مربوط به سرقت در بیمه بدنه خودرو گفته میشود، نه یک بیمهنامه واحد با شرایط یکسان برای همه شرکتها. پوشش پایه بدنه معمولاً سرقت کامل خودرو را در بر میگیرد؛ اما برای سرقت رینگ، سیستم صوتی، آینه یا قطعات دیگر، باید پوشش سرقت درجا را جداگانه بررسی و در صورت نیاز خریداری کنید.
این تمایز ساده، جلوی یکی از رایجترین سوءتفاهمها را میگیرد: بیمه شخص ثالث خسارت ناشی از دزدیدهشدن خودرو یا قطعات خودتان را جبران نمیکند. وظیفه اصلی شخص ثالث جبران خسارت بدنی و مالی اشخاص زیاندیده در حوادث مشمول قانون است. برای حفاظت از ارزش خودروی خودتان، باید سراغ پوشش مناسب بیمه بدنه بروید.
تفاوت سرقت کامل و سرقت درجا چیست؟
| وضعیت سرقت | منظور چیست؟ | پوشش معمول در بیمه بدنه | موضوعی که باید بررسی کنید |
|---|---|---|---|
| سرقت کامل خودرو | خود وسیله نقلیه دزدیده شده و در اختیار مالک نیست | جزو خطرات اصلی | پرونده پلیس، شرایط سرقت کلی، ارزش بیمهشده و فرانشیز |
| سرقت درجا | خودرو باقی مانده، اما یک یا چند قطعه یا وسیله دزدیده شده | معمولاً پوشش اضافی | فهرست قطعات بیمهشده، سقف و فرانشیز |
| آسیب هنگام شروع به سرقت | مثلاً قفل یا بدنه برای سرقت آسیب دیده است | بسته به بند خطر سرقت و مستندات | ماهیت حادثه و شرایط توافقشده |
| سرقت لوازم شخصی داخل کابین | کیف، تلفن یا وسیله شخصی به سرقت رفته است | لزوماً مشمول پوشش قطعات خودرو نیست | آیا وسیله بهطور مشخص بیمه شده است؟ |
در سرقت درجا، عبارت «قطعات و لوازم خودرو» بسیار مهم است. بیمهگر ممکن است قطعات اصلی نصبشده روی خودرو را بپذیرد، اما درباره وسایل غیرفابریک، نمایشگر نصبشده بعد از خرید، دوربین جانبی یا سیستم صوتی گرانقیمت شرط ثبت ارزش و بازدید اولیه داشته باشد.
بیمه سرقت کامل خودرو چگونه خسارت را پرداخت میکند؟
وقتی کل خودرو دزدیده میشود، اولین مرحله تشکیل پرونده سرقت نزد پلیس و ثبت اطلاعات خودرو است. سپس باید بیمهگر را در جریان بگذارید و مدارک لازم را مطابق قرارداد ارائه کنید. پرداخت خسارت فوری و صرفاً با گزارش شفاهی مالک انجام نمیشود؛ وضعیت پیدا شدن خودرو، تأیید مدارک و شرایط مربوط به خسارت کلی بررسی میشوند.
مطابق ماده ۱۹ شرایط عمومی بیمه بدنه در آییننامه شماره ۵۳، یکی از مصادیق خسارت کلی آن است که خودرو دستکم ۶۰ روز پس از سرقت پیدا نشود. ماده ۲۰ همین شرایط عمومی نیز برای پرداخت خسارت سرقت ترتیبات خاصی با مبدأ اعلام خسارت پیشبینی کرده است. این دو موضوع را با «مهلت اعلام حادثه» اشتباه نگیرید: نباید برای گزارش سرقت به پلیس یا بیمه تا ۶۰ روز صبر کنید.
پرداخت نهایی به ارزش خودرو در روز حادثه، مبلغ بیمهشده، فرانشیز، سایر کسورات و شرایط قرارداد وابسته است. در پرونده خسارت کلی، موضوع انتقال سند مالکیت به بیمهگر پیش از پرداخت نیز در شرایط عمومی مطرح شده است.
آیا بیمه قیمت کامل ماشین دزدیدهشده را میدهد؟
لزومی ندارد. اگر ارزش واقعی خودرو بیشتر از ارزش ثبتشده در بیمهنامه باشد یا قرارداد فرانشیز سرقت داشته باشد، مبلغ دریافتی ممکن است با قیمت خرید خودروی مشابه در بازار تفاوت پیدا کند. قراردادهای مختلف نیز میتوانند پوشش نوسان قیمت یا شرایط تکمیلی داشته باشند. بنابراین هنگام خرید، ارزش روز خودرو را درست اعلام کنید و تصور نکنید هر مبلغی که بازار در زمان سرقت اعلام میکند، بدون کسری پرداخت خواهد شد.
بیمه سرقت درجا چه قطعاتی را پوشش میدهد؟
پوشش سرقت درجا برای سرقت قطعات یا لوازمی است که در قرارداد مشخص شدهاند و خودرو در محل باقی میماند. امکان بیمهکردن اقلامی مانند آینه، رینگ و لاستیک، چراغ، باتری یا تجهیزات صوتی ممکن است در طرح بعضی شرکتها فراهم باشد، اما فهرست دقیق شرکتبهشرکت و بیمهنامهبهبیمهنامه متفاوت است.
| قطعه یا وسیله | پرسش مهم هنگام خرید پوشش سرقت درجا |
|---|---|
| رینگ و لاستیک | آیا هر دو بیمهاند؟ سقف هر مورد و شرایط خرید مجدد چیست؟ |
| آینه و چراغ | آیا قطعه فابریک یا تعویضی ثبت و ارزشگذاری شده است؟ |
| باتری | آیا سرقت باتری در جدول پوششها آمده یا فقط آسیب ناشی از حادثه بیمه است؟ |
| ضبط و نمایشگر | تجهیزات غیرفابریک نیاز به تأیید و درج جداگانه دارند؟ |
| ECU و قطعات الکترونیکی | آیا این قطعه مشخصاً تحت پوشش سرقت درجا قرار میگیرد؟ |
| وسایل شخصی | آیا اساساً جزو موضوع بیمه هستند یا بیمهای دیگر لازم است؟ |
مثلاً اگر فقط گزینه «سرقت درجا» را از روی بروشور دیدهاید، هنوز نمیدانید سرقت آینه خودروی شما پوشش دارد یا نه. از نماینده بخواهید فهرست دقیق اقلام، ارزش هر قلم و حداکثر تعهد را در بیمهنامه یا الحاقیه نشان دهد. بدون این اطلاعات، عبارت کلی «پوشش سرقت قطعات» برای تصمیمگیری کافی نیست.
برای گرفتن بیمه سرقت درجا باید چه کار کرد؟
اگر از ابتدا بیمه بدنه میخرید، درباره اضافهکردن پوشش سرقت درجا سؤال کنید. بیمهگر ممکن است بازدید اولیه، عکس از قطعات، ثبت لوازم غیرفابریک و اعلام ارزش هر مورد را بخواهد. اگر بیمه بدنه از قبل دارید، درباره امکان افزودن پوشش با الحاقیه و تاریخ شروع آن سؤال کنید؛ خرید الحاقیه پس از وقوع سرقت، خسارت گذشته را تحت پوشش قرار نمیدهد.
به این چهار مورد دقت کنید:
- نام پوشش باید صریحاً در بیمهنامه یا الحاقیه درج شده باشد.
- قطعات تحت پوشش و ارزش توافقشده آنها روشن باشد.
- درباره فرانشیز، سقف کل و محدودیت تعداد دفعات خسارت سؤال کنید.
- اگر قطعهای را تعویض یا تجهیزات تازهای نصب کردید، ضرورت بهروزرسانی قرارداد را بررسی کنید.
بعد از سرقت خودرو چه کارهایی باید انجام دهیم؟
اگر احتمال سرقت کامل خودرو وجود دارد، موضوع را فوری به پلیس اطلاع دهید. ممکن است خودرو بهدلیل انتقال قانونی، پارک در محل دیگر یا جابهجایی توسط فرد مجاز در محل نباشد؛ اما اگر نشانه جدی سرقت وجود دارد، تأخیر بیدلیل میتواند پیگیری را دشوار کند. از جستوجوی خطرناک یا مواجهه مستقیم با سارق احتمالی خودداری کنید.
مراحل عملی سرقت کامل
- تماس و گزارش به پلیس: مشخصات دقیق خودرو، پلاک، VIN و زمان و محل آخرین مشاهده را اعلام کنید.
- ثبت مستندات: تصویر مدارک خودرو، بیمهنامه، گزارش اولیه و شماره پرونده را نگه دارید.
- اطلاع فوری به بیمهگر: از واحد خسارت درباره روش اعلام، مهلت و مدارک خواستهشده سؤال کنید؛ منتظر پایان مهلت بررسی سرقت نمانید.
- پیگیری پرونده انتظامی و قضایی: گواهیها و استعلامهای موردنیاز بیمه را از مسیر رسمی تهیه کنید.
- بررسی مبلغ و کسورات: ارزش بیمهشده، ارزش روز، فرانشیز و مقررات انتقال سند را با کارشناس بیمه روشن کنید.
- نهاییکردن خسارت: پس از تکمیل شرایط پرونده، درباره زمان و نحوه پرداخت و انتقال مالکیت طبق قرارداد اقدام کنید.
برای جلوگیری از کلاهبرداری، اسناد هویتی، اطلاعات حساب و کدهای تأیید را فقط در مسیرهای رسمی و قابل شناسایی ارائه کنید. پیشنهاد افرادی که در ازای دریافت وجه، بدون مدارک رسمی وعده «تسریع قطعی پرداخت بیمه سرقت» میدهند قابل اتکا نیست.
مراحل عملی سرقت درجا
اگر خودرو هنوز سر جایش است اما قطعهای دزدیده شده، ابتدا محل را امن کنید و سرقت را به پلیس گزارش دهید. از وضعیت قطعات، آثار بازکردن یا شکستگی و جای پارک عکس بگیرید. اگر دوربین مداربسته مرتبط وجود دارد، بهصورت قانونی برای حفظ تصاویر اقدام کنید. سپس قبل از خرید قطعه جدید یا تعمیر غیرضروری، بیمهگر را در جریان قرار دهید و برای بازدید کارشناس هماهنگ کنید.
اگر نبودِ قطعه ادامه رانندگی را خطرناک کرده است ــ مانند سرقت چراغ مهم یا آسیب به سیمکشی ــ خودرو را بهصورت ایمن حمل کنید و مدارک این اقدام را نگه دارید. از دستکاری گسترده محل سرقت بدون ضرورت و پیش از ثبت شواهد پرهیز کنید.
مدارک لازم برای دریافت خسارت سرقت خودرو
فهرست دقیق مدارک را بیمهگر با توجه به نوع سرقت و مرحله رسیدگی اعلام میکند. برای آمادهسازی اولیه، معمولاً باید این گروه مدارک را در نظر داشته باشید:
- بیمهنامه بدنه معتبر و الحاقیههای مرتبط با پوشش سرقت؛
- کارت خودرو، سند مالکیت یا مدارک رسمی احراز ذینفع؛
- مدارک شناسایی بیمهگذار و اطلاعات لازم برای احراز هویت؛
- گزارش پلیس، شماره پرونده و گواهیهای مرتبط با سرقت؛
- مدارک مربوط به ارزش خودرو یا قطعات و فهرست تجهیزات ثبتشده؛
- برای سرقت درجا، عکس و مدارک قطعاتِ بیمهشده و برآورد خسارت؛
- در سرقت کامل، اسناد لازم برای تعیین تکلیف مالکیت و اقدامات بعدی مطابق قرارداد.
از پیش فرض نکنید که تمام شرکتهای بیمه دقیقاً مدارک مشابهی میخواهند. در پروندههای دارای رهن، وکالت، انتقال مالکیت اخیر یا مغایرت پلاک، ممکن است مدارک تکمیلی لازم باشد.
اگر خودروی سرقتشده پیدا شود چه اتفاقی میافتد؟
زمان پیدا شدن خودرو اهمیت دارد. اگر پیش از نهاییشدن خسارت پیدا شود، باید وضعیت آن و آسیبهای احتمالی توسط مراجع مربوط و بیمهگر بررسی شود. خسارتهای ناشی از وقوع سرقت یا تلاش برای سرقت نیز باید در چهارچوب قرارداد ارزیابی شوند.
اگر خودرو پس از پرداخت خسارت کلی و انتقال مالکیت به بیمهگر پیدا شود، مالکیت و تقسیم وجوه حاصل از بازیافت تابع مقررات مربوط است. بنابراین نباید صرفاً با تصور اینکه «ماشین قبلاً مال من بوده» آن را بدون تعیین تکلیف حقوقی تحویل گرفت یا فروخت. اگر در میانه رسیدگی خودرو پیدا شد، موضوع را بلافاصله به شرکت بیمه و مرجع انتظامی اطلاع دهید.
سرقت با کلید، سوئیچ یدک یا مدارک داخل خودرو؛ آیا خسارت پرداخت میشود؟
پاسخ قطعی بهصورت یکجملهای ممکن نیست. شرایط سرقت، نحوه دسترسی سارق، ادله پرونده، تکالیف مراقبتی بیمهگذار و شروط قرارداد باید بررسی شوند. اگر خودرو با کلیدی که در اختیار شخص غیرمجاز قرار گرفته دزدیده شده، ممکن است پرونده پیچیدهتر شود. این وضعیت را نباید بدون بررسی با «استثنای قطعی در همه شرکتها» یکی دانست.
در هر حال، هنگام اعلام سرقت شرح واقعه را دقیق و صادقانه بنویسید. پنهانکردن اینکه کلید در خودرو مانده یا خودرو موقتاً به شخص دیگری سپرده شده، ممکن است علاوه بر مشکل اثبات سرقت، مسائل قراردادی و حقوقی دیگری ایجاد کند.
بیمه سرقت خودرو چقدر خسارت میدهد؟
برای سرقت کامل، مبنای ارزیابی به ارزش بیمهشده، ارزش روز مورد پذیرش و شروط خسارت کلی مرتبط است. برای سرقت قطعات، سقف پوششِ همان قطعه یا گروه قطعات، ارزش ثبتشده و فرانشیز اهمیت دارد. در هیچکدام نمیتوان بدون دیدن سند، درصد ثابتی را بهعنوان نتیجه همه پروندهها اعلام کرد.
فرض کنید آینهای به ارزش ۱۵ میلیون تومان دزدیده شده است. اگر پوشش سرقت درجا در بیمهنامه نباشد، صرفِ داشتن بدنه پایه برای پرداخت خسارت آن کافی نیست. اگر پوشش موجود باشد، تازه باید مشخص شود آینه در فهرست اقلام بوده، سقف پرداخت چقدر است و فرانشیز و سایر شرایط چگونه اعمال میشود.
قیمت بیمه سرقت خودرو چقدر است؟
این پرسش با «مبلغ خسارت سرقت» فرق دارد. در بسیاری از موارد برای پوشش سرقت کامل باید قیمت بیمه بدنه را با خطرات اصلی محاسبه کرد؛ برای سرقت درجا نیز حق بیمه پوشش اضافی، با توجه به ارزش قطعات، خطرات انتخابی و سیاست شرکت متفاوت است. در فایل کیوردریسرچ Z4Car، «نرخ بیمه سرقت خودرو» و «هزینه بیمه سرقت خودرو» به مقاله مستقلی با نیت قیمت اختصاص یافتهاند؛ بنابراین اینجا قیمت ثابت یا پیشنهاد ساختگی ارائه نمیکنیم.
آیا بیمه ایران سرقت خودرو را پوشش میدهد؟
مانند سایر بیمهگرهای ارائهکننده بیمه بدنه، باید شرایط بیمه بدنه صادرشده توسط بیمه ایران و پوششهای انتخابی را بررسی کنید. وجود سرقت کلی در خطرات اصلی، بهمعنای فعالبودن خودکار پوشش سرقت قطعات در همه قراردادهای بیمه ایران نیست. اگر درباره یک طرح یا نمایندگی مشخص سؤال دارید، شرایط همان بیمهنامه و الحاقیه ملاک است، نه صرفاً نام شرکت بیمه.
آیا سرقت لوازم غیرفابریک پوشش دارد؟
فرض کنید پس از خرید خودرو، نمایشگر گرانقیمت یا سیستم صوتی جدید نصب کردهاید. اگر این تجهیزات در بازدید اولیه اعلام و در قرارداد ثبت نشده باشند، نمیتوانید بدون بررسی انتظار داشته باشید ارزش کامل آنها در تعهد بیمه قرار گرفته باشد. حتی در صورت خرید پوشش سرقت درجا، نوع وسیله و سقف ارزش مورد توافق مهم است.
برای خرید مطمئن، فاکتور تجهیزات، تصویر نصب و تأییدیه ثبت آنها در بیمهنامه را نگه دارید. اگر بیمهگر از پذیرش وسیلهای خودداری کرد، همان زمان درباره راهکار جایگزین یا محدودیت پوشش سؤال کنید.
مهمترین مواردی که میتوانند پرونده سرقت را دشوار کنند
- نبودِ پوشش مناسب: مثل سرقت قطعات وقتی فقط بیمه بدنه پایه وجود دارد.
- اعلام دیرهنگام حادثه: بهویژه اگر جمعآوری شواهد یا پیگیری رسمی دشوار شود.
- مغایرت مشخصات خودرو یا ذینفع: مانند شماره شاسی، پلاک یا مالکیت ثبتشده.
- ارزشگذاری پایین: اختلاف میان ارزش روز و مبلغ بیمهشده.
- مدارک ناقص یا متناقض: گزارش پلیس، شرح واقعه و مستندات قطعات.
- شروع تعمیر پیش از هماهنگی: در پرونده سرقت درجا، ممکن است اثبات آسیب یا تعداد قطعات را سخت کند.
- اعلام اطلاعات نادرست: که میتواند به مشکل جدی حقوقی و قراردادی منجر شود.
وجود هرکدام از این موارد لزوماً حکم قطعی رد خسارت نیست، اما پیگیری را پیچیدهتر میکند و باید برای آن مستندات مناسب ارائه شود.
پیش از خرید پوشش سرقت، این فهرست را بررسی کنید
- آیا بیمهنامه بدنه فعال است و تاریخ شروع و پایان آن روشن است؟
- آیا سرقت کامل خودرو در خطرات اصلی قرارداد آمده است؟
- آیا برای سرقت درجا به پوشش اضافی نیاز دارید؟
- دقیقاً کدام قطعات و تجهیزات شما بیمه میشوند؟
- ارزش خودرو و قطعات با قیمت واقعی چقدر اختلاف دارد؟
- فرانشیز سرقت کامل و درجا چقدر است؟
- اگر قطعاتی را بعداً تعویض کنید، آیا باید بیمهنامه اصلاح شود؟
- در صورت سرقت، کجا و با چه مدارکی باید اعلام خسارت کنید؟
- برای سرقت کامل، روند تعیین تکلیف سند و خودرو چگونه است؟
به جای انتخاب بیمه صرفاً بر اساس ارزانترین حق بیمه، پاسخ این پرسشها را از چند شرکت مقایسه کنید. دو پیشنهاد با قیمت نزدیک ممکن است از نظر سقف سرقت قطعات و فرانشیز تفاوت چشمگیری داشته باشند.
پرسشهای متداول بیمه سرقت ماشین
آیا بیمه شخص ثالث ماشین دزدیدهشده را جبران میکند؟
خیر. سرقت خودرو مربوط به پوششهای بیمه بدنه است، نه خسارت مالی شخص ثالث خودروی شما.
آیا سرقت کامل در بیمه بدنه پایه وجود دارد؟
در شرایط عمومی بیمه بدنه، سرقت کلی جزو خطرات اصلی است؛ بااینحال باید از معتبر بودن بیمهنامه و شرایط واقعی آن مطمئن شوید.
آیا سرقت آینه یا باتری هم با بیمه بدنه پرداخت میشود؟
معمولاً به پوشش اضافی سرقت درجا و درج قطعه در تعهدات نیاز دارد. فقط عنوان «بیمه بدنه» برای اثبات این پوشش کافی نیست.
بیمه سرقت خودرو چند روز بعد پول میدهد؟
در شرایط عمومی آییننامه ۵۳، برای سرقت کامل، شرط پیدا نشدن خودرو طی ۶۰ روز و ترتیبات خاص پرداخت آمده است. زمان واقعی پرونده به تاریخ اعلام، مدارک و شرایط رسیدگی وابسته است؛ نباید ۶۰ روز را مهلت مجاز برای اعلام سرقت تلقی کرد.
اگر ماشین پس از پرداخت خسارت پیدا شود چه میشود؟
وضعیت مالکیت و بازیافت خسارت طبق مقررات و اسناد انتقال بررسی میشود. قبل از هر اقدام، موضوع را با بیمهگر و مرجع انتظامی هماهنگ کنید.
بیمه سرقت با کلید داخل خودرو پرداخت میشود؟
نمیتوان برای همه پروندهها حکم یکسان صادر کرد. مستندات سرقت، رعایت تعهدات بیمهگذار و شروط قرارداد باید بررسی شوند.
آیا تجهیزات غیرفابریک مثل سیستم صوتی بیمه میشوند؟
در بعضی طرحها با اعلام، بازدید و درج ارزش ممکن است. باید صریحاً در شرایط و فهرست اقلام بیمهشده مشخص باشند.
آیا میتوان بعد از سرقت، پوشش سرقت درجا اضافه کرد؟
الحاقیه جدید برای خسارت رخداده در گذشته پوشش ایجاد نمیکند. شروع اعتبار پوشش در قرارداد اهمیت دارد.
تفاوت «سرقت درجا» و «آسیب هنگام سرقت» چیست؟
در سرقت درجا، قطعهای از خودرو دزدیده میشود و خود خودرو باقی است؛ آسیب هنگام سرقت میتواند ناشی از تلاش برای دزدیدن خودرو یا قطعه باشد. نحوه جبران، به ماهیت حادثه و شروط قرارداد مربوط بستگی دارد.
جمعبندی؛ برای سرقت خودرو، اسم پوشش از اسم شرکت مهمتر است
در بیمه سرقت، مهمترین سؤال این نیست که کدام شرکت روی بروشور خود نوشته «پوشش سرقت»، بلکه این است که دقیقاً چه چیزی را بیمه کردهاید. اگر نگران دزدیدهشدن خود خودرو هستید، شرایط سرقت کامل و ارزش بیمهشده را بخوانید. اگر ریسک اصلی شما سرقت آینه، باتری یا رینگ است، سراغ پوشش سرقت درجا و فهرست قطعات بروید. در صورت وقوع سرقت هم گزارش فوری به پلیس، اعلام سریع به بیمهگر و نگهداری مدارک، از هر راهکار تبلیغاتی مهمتر است.

دیدگاه بگذارید
اولین نفر باشید که دیدگاه خود را می نویسد